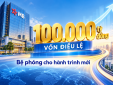
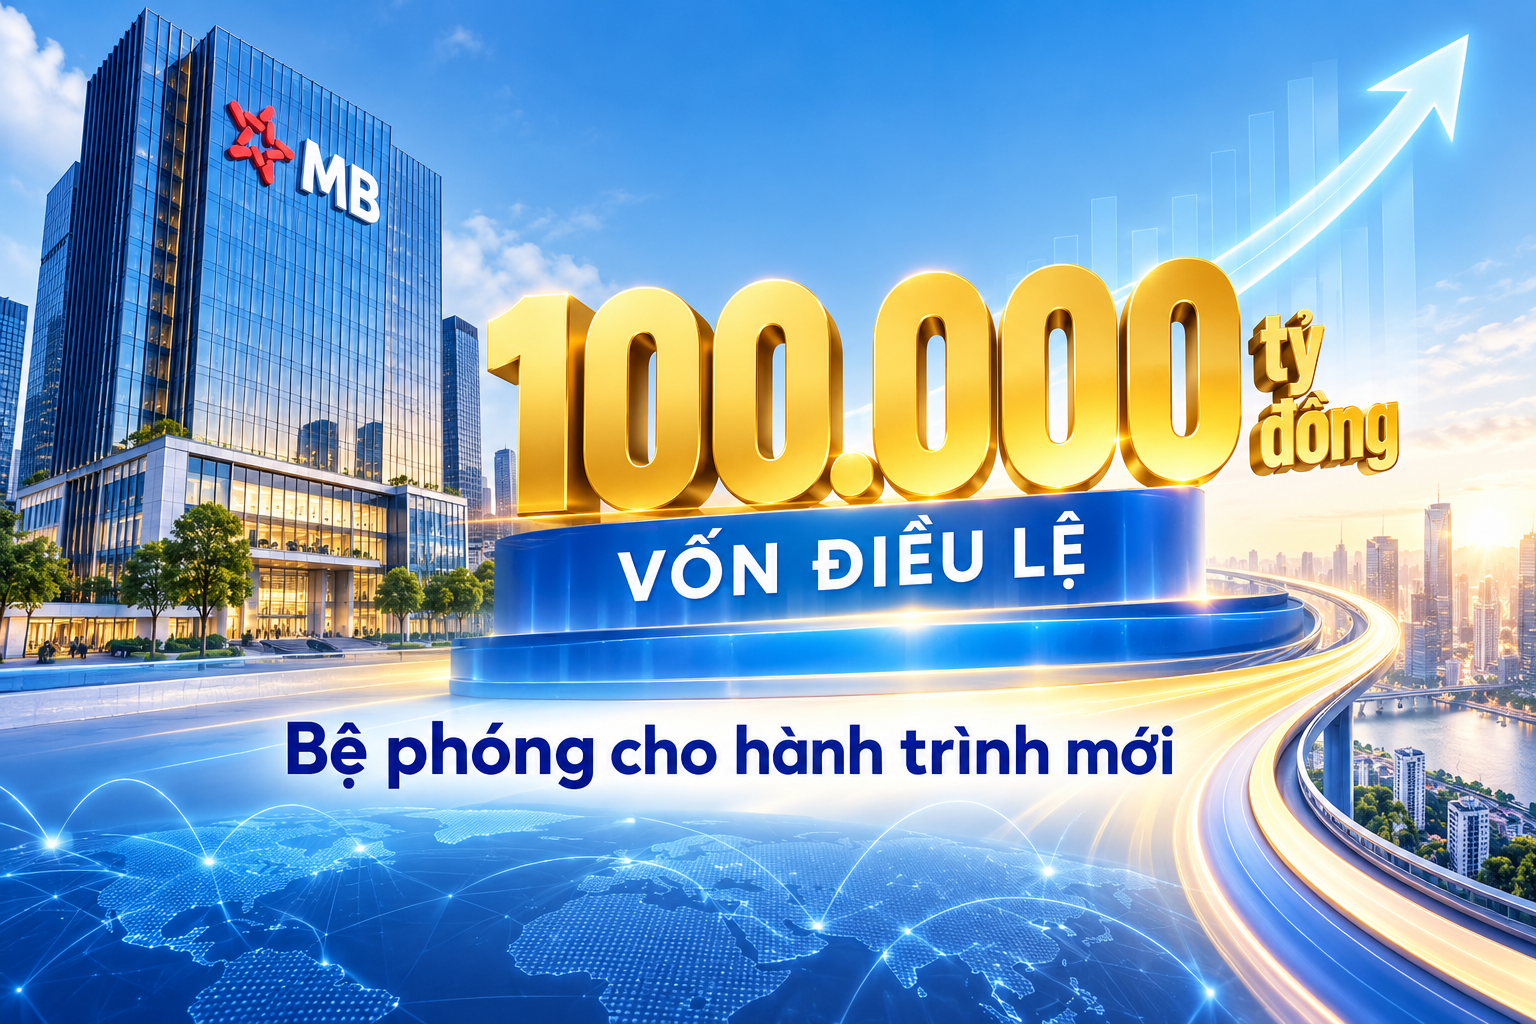
(VietQ.vn) - Ngân hàng TMCP Quân đội (MB) vừa hoàn tất việc tăng vốn điều lệ lên 100.687,5 tỷ đồng, trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ. Cột mốc này không chỉ mở rộng nền tảng tài chính mà còn tạo thêm dư địa để MB đầu tư công nghệ, nâng cao năng lực quản trị rủi ro và mở rộng hệ sinh thái trong giai đoạn phát triển mới.
Phía sau con số hơn 100.687 tỷ đồng không chỉ là sự gia tăng về quy mô vốn. Đây còn là dấu mốc cho thấy MB đang bước vào giai đoạn phát triển mới, nơi năng lực tài chính, công nghệ, dữ liệu và hệ sinh thái được đặt trên cùng một nền tảng để mở rộng quy mô và tạo dư địa cho những bước tiến dài hạn.
Thành lập năm 1994 với vốn điều lệ 20 tỷ đồng và 25 nhân sự, sau hơn ba thập kỷ, MB đã có bước phát triển mạnh mẽ về quy mô. Vốn điều lệ của ngân hàng hiện đã tăng hơn 5.000 lần so với thời điểm thành lập.
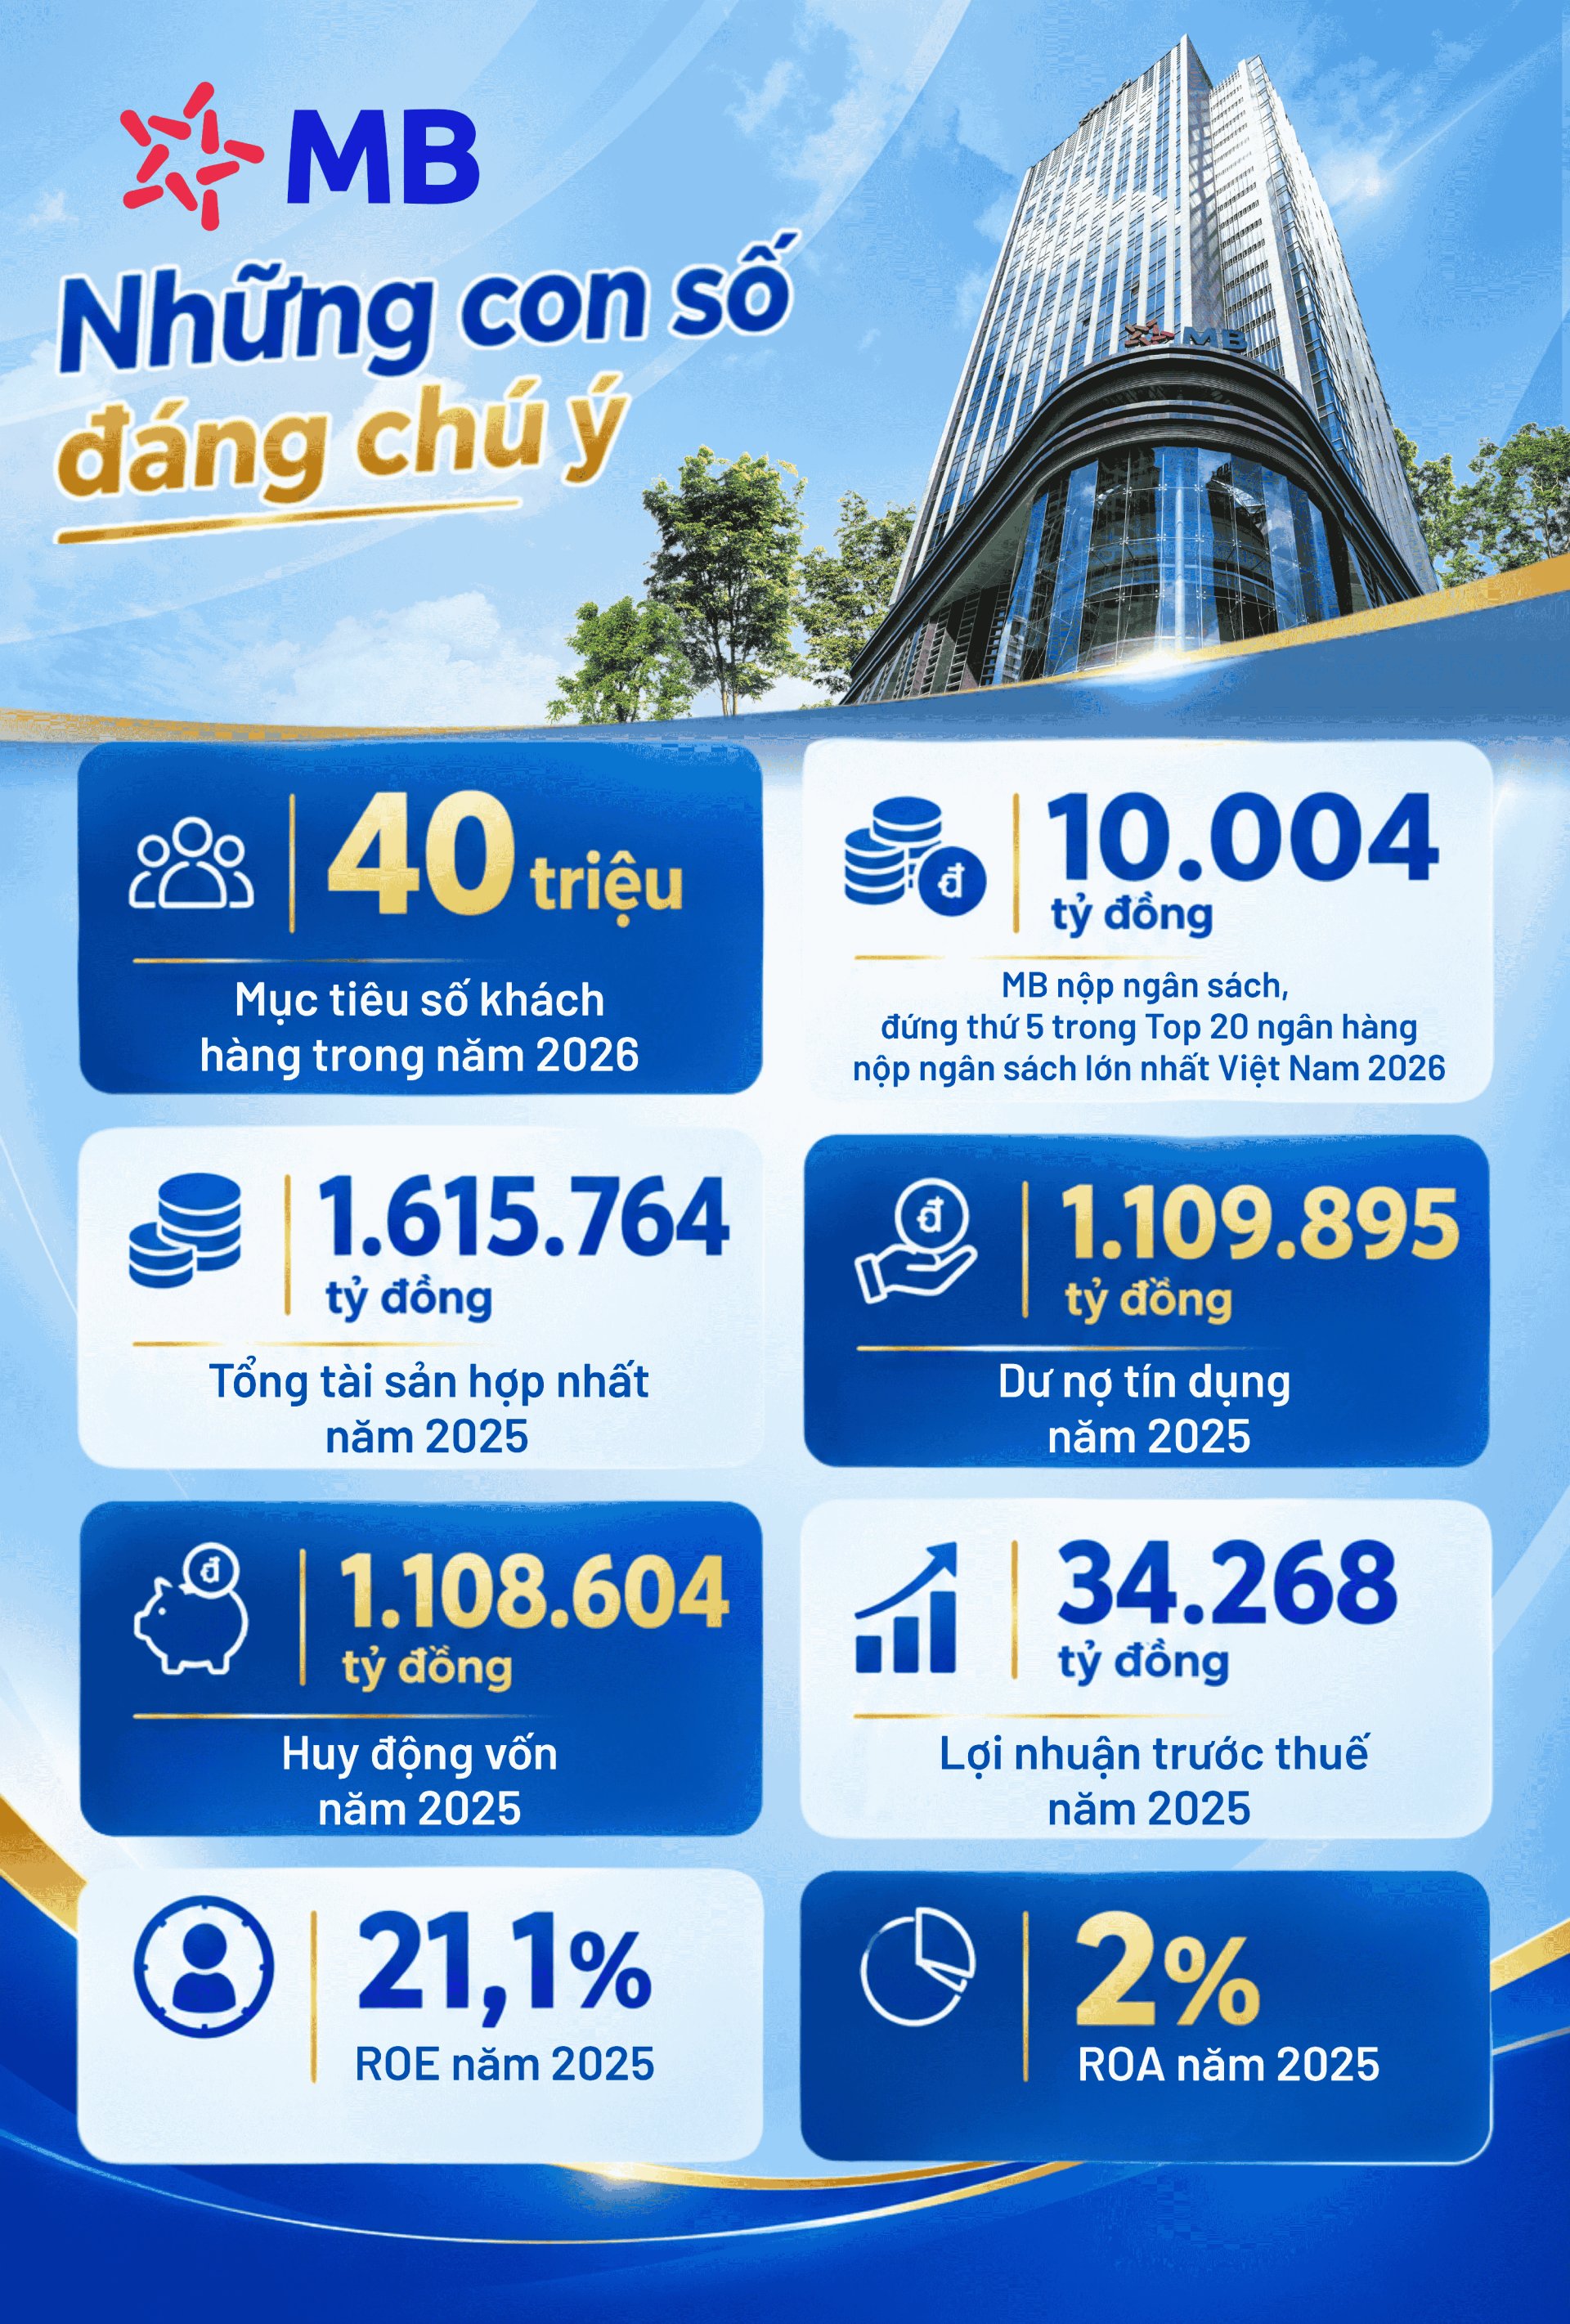
Đến ngày 30/6/2026, tổng tài sản của MB vượt 1,73 triệu tỷ đồng. Trong giai đoạn 2015-2025, tổng tài sản tăng bình quân khoảng 19,6%/năm; riêng năm 2025 tăng 43%. Năm 2025, tổng tài sản MB đạt hơn 1,615 triệu tỷ đồng, dư nợ tín dụng khoảng 1,11 triệu tỷ đồng và lợi nhuận trước thuế đạt 34.268 tỷ đồng.
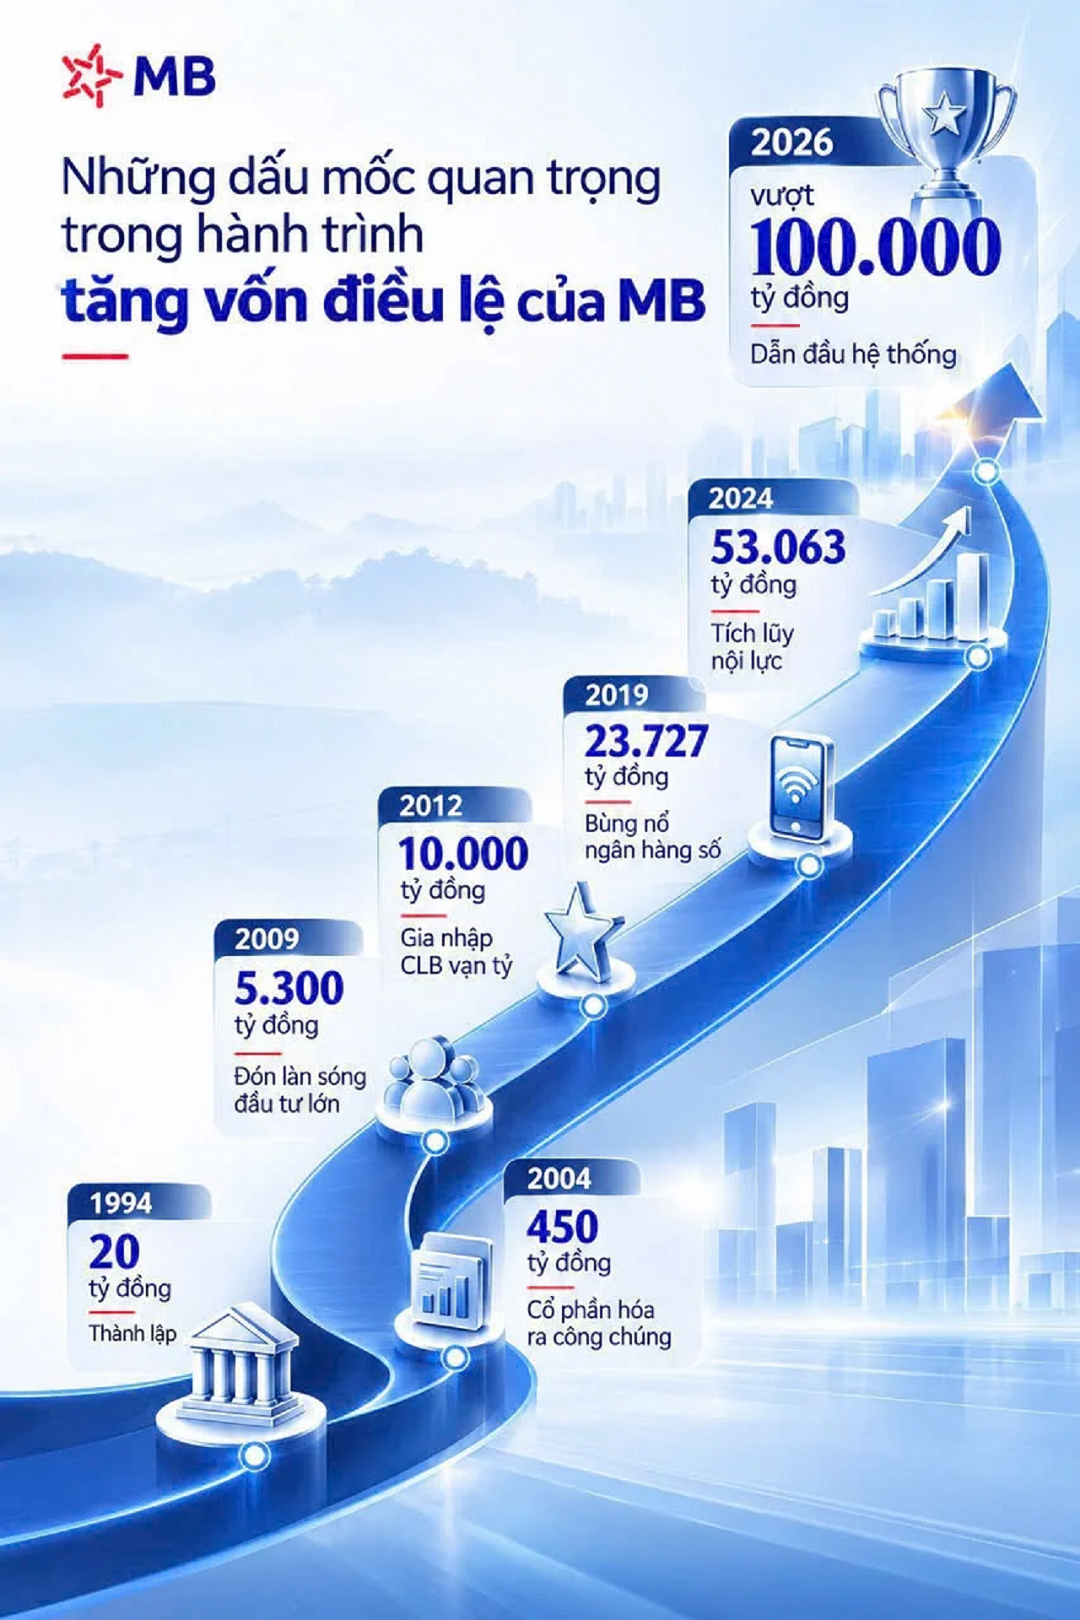
Con số 100.000 tỷ đồng vì thế mang ý nghĩa nhiều hơn một ngưỡng số học. Trong hoạt động ngân hàng, vốn điều lệ là một trong những nền tảng quan trọng tạo nên năng lực tài chính, khả năng mở rộng hoạt động, đầu tư công nghệ, tăng sức chống chịu và đáp ứng các yêu cầu ngày càng cao về quản trị rủi ro.
Theo phương án được Đại hội đồng cổ đông thường niên năm 2026 thông qua, MB dự kiến tăng vốn điều lệ thêm tối đa hơn 22.137 tỷ đồng, đưa vốn điều lệ lên tối đa khoảng 102.687 tỷ đồng. Phương án gồm phát hành cổ phiếu để trả cổ tức, chào bán cho cổ đông hiện hữu và chào bán riêng lẻ.
Như vậy, mốc 100.000 tỷ đồng không phải điểm kết thúc của kế hoạch tăng vốn. Đây là một cột mốc trong quá trình củng cố nền tảng tài chính để MB bước vào chu kỳ phát triển mới.
Đằng sau những con số tăng trưởng là một bài toán lớn: khi quy mô ngân hàng ngày càng mở rộng, năng lực vốn, quản trị rủi ro, công nghệ và chất lượng vận hành cũng phải tăng tương ứng. Bởi vậy, tăng vốn đối với MB không đơn thuần là gia tăng một chỉ tiêu trên bảng cân đối. Đó là quá trình tạo thêm “dư địa” cho những quyết định dài hạn.
Nguồn lực mới có thể được phân bổ cho hạ tầng công nghệ, các nền tảng số, mở rộng hệ sinh thái tài chính, nâng cao năng lực quản trị rủi ro, phát triển sản phẩm mới và mở rộng khả năng cung ứng vốn cho nền kinh tế.
.jpg)
Nếu vốn điều lệ là một trong những thước đo về năng lực tài chính, câu chuyện của MB những năm gần đây cho thấy hướng phát triển rộng hơn: chuyển từ mô hình ngân hàng truyền thống sang tổ chức tài chính vận hành dựa trên công nghệ, dữ liệu và hệ sinh thái.
MB hiện phục vụ gần 40 triệu khách hàng, với hơn 99% tổng số giao dịch được thực hiện trên các kênh số và quy mô khoảng 15 tỷ giao dịch mỗi năm. Doanh thu từ các kênh số đóng góp gần 60% tổng doanh thu ngân hàng. Trong 6 tháng đầu năm 2026, tỷ lệ chi phí trên thu nhập (CIR) của MB hợp nhất ở mức hơn 26%, riêng ngân hàng mẹ hơn 24%.
Những con số này cho thấy mức độ dịch chuyển của hoạt động ngân hàng sang môi trường số. Từ ứng dụng ngân hàng trên điện thoại, nền tảng dành cho doanh nghiệp, các hệ thống kết nối đối tác đến việc sử dụng dữ liệu để cá nhân hóa sản phẩm, công nghệ đang ngày càng tham gia sâu vào quá trình tạo ra sản phẩm và trải nghiệm khách hàng.
Đặc biệt, MB xác định AI là một trong những động lực tăng trưởng quan trọng trong giai đoạn tiếp theo, với định hướng đầu tư vào các dự án trí tuệ nhân tạo nhằm nâng cao năng suất lao động. Đây là sự thay đổi đáng chú ý trong cách thức tạo lợi thế cạnh tranh của ngành ngân hàng.
Nếu trước đây lợi thế thường gắn với mạng lưới, vốn, sản phẩm và quy mô khách hàng thì trong nền kinh tế số, khả năng xử lý dữ liệu, thấu hiểu khách hàng, thiết kế sản phẩm, ra quyết định nhanh và vận hành trên nền tảng công nghệ có khả năng mở rộng ngày càng trở nên quan trọng.
Một hệ sinh thái lớn đòi hỏi nguồn lực lớn. Nhưng nguồn lực tài chính chỉ là điều kiện cần. Điều kiện tiếp theo là khả năng kết nối dữ liệu, nền tảng công nghệ, sản phẩm và khách hàng giữa các cấu phần của hệ sinh thái.
Đó cũng là lý do câu chuyện tăng vốn của MB cần được nhìn trong mối quan hệ với chiến lược phát triển dài hạn. Một đồng vốn chỉ thực sự tạo ra giá trị khi được chuyển hóa thành năng lực mới: năng lực phục vụ khách hàng tốt hơn, vận hành hiệu quả hơn, quản trị rủi ro chặt chẽ hơn và phát triển những sản phẩm, dịch vụ phù hợp hơn với nền kinh tế.
Kinh tế Việt Nam đang bước vào giai đoạn có nhiều thay đổi sâu sắc. Chuyển đổi số, AI, dữ liệu, kinh tế xanh, tài chính xanh, thương mại quốc tế và sự phát triển của khu vực kinh tế tư nhân đang tạo ra nhu cầu ngày càng lớn đối với các nguồn lực tài chính.
Trong bối cảnh đó, ngân hàng không chỉ đóng vai trò trung gian giữa người gửi tiền và người vay vốn. Ngân hàng ngày càng trở thành cấu phần quan trọng của hạ tầng kinh tế số.
Doanh nghiệp cần vốn để đầu tư công nghệ, mở rộng sản xuất, nâng cao năng suất và tham gia sâu hơn vào chuỗi cung ứng. Người dân cần các phương thức thanh toán thuận tiện, sản phẩm tài chính phù hợp và khả năng tiếp cận dịch vụ nhanh hơn. Các doanh nghiệp đổi mới sáng tạo cũng cần mô hình tài chính mới. Những nhu cầu đó đặt ra yêu cầu ngày càng cao đối với năng lực tài chính, công nghệ và quản trị của ngân hàng.
Trong bức tranh đó, việc một ngân hàng nâng vốn điều lệ lên trên 100.000 tỷ đồng không chỉ phản ánh sự mở rộng của chính ngân hàng mà còn cho thấy yêu cầu về quy mô nguồn lực của hệ thống tài chính đang ngày càng lớn.
Hơn ba thập kỷ phát triển đã tạo cho MB nền tảng về thương hiệu, khách hàng, công nghệ, nhân sự và hệ sinh thái. Nhưng mỗi giai đoạn phát triển lại đặt ra yêu cầu khác nhau. Nếu giai đoạn trước là quá trình mở rộng quy mô và xây dựng vị thế, giai đoạn mới đòi hỏi ngân hàng phải chuyển hóa quy mô thành năng lực cạnh tranh dài hạn.
100.687,5 tỷ đồng vốn điều lệ vì thế có thể được xem như một dấu mốc cho giai đoạn chuyển mình tiếp theo. Từ đây, câu hỏi không chỉ là “MB có bao nhiêu vốn”, mà quan trọng hơn là “nguồn vốn đó sẽ được chuyển hóa thành năng lực gì”. Đó có thể là năng lực công nghệ, năng lực dữ liệu, năng lực AI, năng lực quản trị, năng lực cung cấp vốn cho nền kinh tế và năng lực xây dựng hệ sinh thái.
Và sau cùng, thước đo quan trọng nhất vẫn là khả năng chuyển hóa những nguồn lực đó thành giá trị bền vững cho khách hàng, cổ đông và nền kinh tế.
Nội dung - Thiết kế: Kim Anh