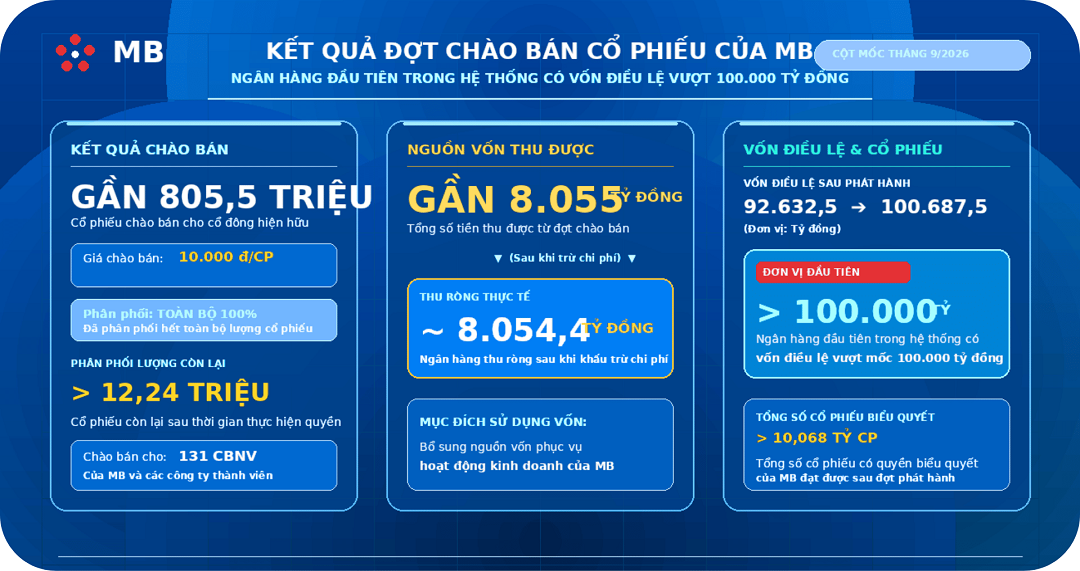
(VietQ.vn) - Từ ngân hàng có vốn ban đầu 20 tỷ đồng đến định chế tài chính với vốn điều lệ hơn 100.687 tỷ, MB đang bước vào giai đoạn phát triển mới. Quy mô tài chính, nền tảng số và hệ sinh thái dịch vụ trở thành những trụ cột giúp ngân hàng mở rộng thị trường, nâng cao hiệu quả hoạt động và gia tăng khả năng đáp ứng nhu cầu vốn của nền kinh tế.
.jpg)
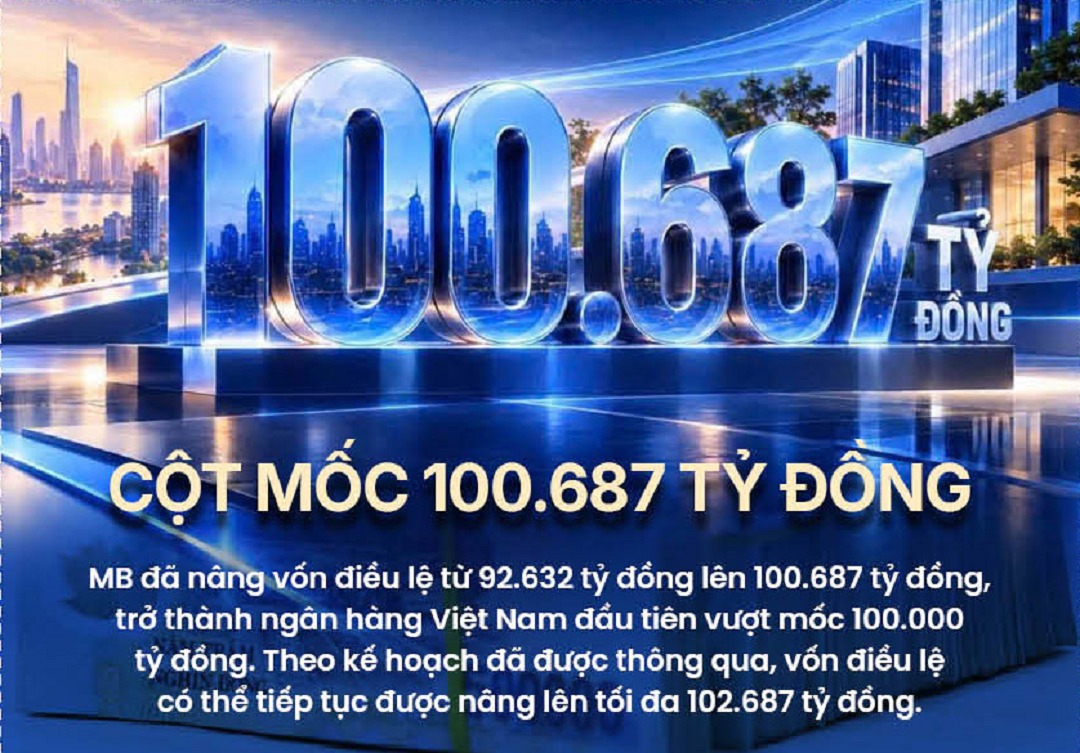
Hơn ba thập niên trước, Ngân hàng TMCP Quân đội (MB) bắt đầu hoạt động với số vốn 20 tỷ đồng và 25 cán bộ, nhân viên. Từ xuất phát điểm khiêm tốn, ngân hàng từng bước mở rộng quy mô, phát triển mạng lưới và xây dựng hệ sinh thái tài chính đa dạng. Tháng 9/2026, hành trình ghi nhận dấu mốc đáng chú ý khi đưa vốn điều lệ lên 100.687,5 tỷ đồng, trở thành ngân hàng đầu tiên tại Việt Nam có vốn điều lệ vượt 100.000 tỷ.
Nguồn vốn mới tạo thêm dư địa để MB mở rộng hoạt động kinh doanh, đầu tư công nghệ, bổ sung nguồn lực cho các đơn vị thành viên và nâng cao năng lực tài chính. 100.687,5 tỷ đồng lúc này không đơn thuần là một con số trên bảng cân đối kế toán. Trong bối cảnh nhu cầu vốn của nền kinh tế tiếp tục gia tăng, đây là nền tảng quan trọng để ngân hàng này triển khai các mục tiêu phát triển trong giai đoạn tiếp theo.
Tuy nhiên, vốn lớn chưa phải đích đến cuối cùng. Năng lực của một ngân hàng còn được quyết định bởi khả năng chuyển hóa nguồn lực thành tăng trưởng có chất lượng, duy trì hiệu quả sử dụng vốn và kiểm soát rủi ro trong quá trình mở rộng.
Với MB, dấu mốc vốn điều lệ mới diễn ra cùng thời điểm ngân hàng đẩy mạnh tăng trưởng tín dụng, mở rộng cơ sở khách hàng và đầu tư cho chuyển đổi số. Những yếu tố này tạo nên bức tranh phát triển rộng hơn, trong đó quy mô tài chính là nền tảng, còn công nghệ, hệ sinh thái và năng lực quản trị quyết định khả năng phát huy nguồn lực.
Sự mở rộng của MB được phản ánh rõ qua các chỉ tiêu kinh doanh. Tính đến ngày 30/6/2026, tổng tài sản hợp nhất của ngân hàng đạt khoảng 1,73 triệu tỷ đồng, tăng 7,3% so với cuối năm 2025. Tổng dư nợ tín dụng đạt khoảng 1,26 triệu tỷ đồng, trong đó cho vay khách hàng vượt 1,22 triệu tỷ đồng. Tổng huy động vốn đạt khoảng 1,15 triệu tỷ đồng.
Cùng với quy mô tài sản và tín dụng, hiệu quả kinh doanh tiếp tục được cải thiện. Sáu tháng đầu năm 2026, lợi nhuận trước thuế hợp nhất của ngân hàng đạt 20.188 tỷ đồng, tăng 27% so với cùng kỳ năm trước và hoàn thành 51,2% kế hoạch năm. Lợi nhuận sau thuế đạt 16.148 tỷ đồng, tăng 27,4%.
Những kết quả này cho thấy MB đang duy trì được đà tăng trưởng trên cả phương diện quy mô và lợi nhuận. Đây cũng là cơ sở để ngân hàng theo đuổi mục tiêu mở rộng hoạt động trong năm 2026.
Theo kế hoạch được ngân hàng công bố, MB đặt mục tiêu tổng tài sản đạt khoảng 2,149 triệu tỷ đồng, dư nợ tín dụng khoảng 1,495 triệu tỷ đồng và lợi nhuận trước thuế 39.500 tỷ đồng. Ngân hàng đồng thời hướng tới phục vụ 40 triệu khách hàng, duy trì tỷ suất sinh lời trên vốn chủ sở hữu (ROE) trên 20% và kiểm soát tỷ lệ nợ xấu dưới 1,5%.
Đằng sau các mục tiêu này là bài toán cân bằng giữa tốc độ tăng trưởng và chất lượng hoạt động. Khi tín dụng mở rộng nhanh, ngân hàng phải đồng thời bảo đảm nguồn vốn, kiểm soát chất lượng tài sản và duy trì các chỉ tiêu an toàn. Việc tăng vốn điều lệ tạo thêm nền tảng để giải quyết bài toán đó, nhưng hiệu quả cuối cùng vẫn phụ thuộc vào khả năng phân bổ nguồn lực, quản trị danh mục tín dụng và duy trì sức cạnh tranh trong một thị trường tài chính ngày càng số hóa.
Một trong những điểm nổi bật trong hành trình phát triển của MB là khả năng mở rộng tệp khách hàng thông qua các nền tảng số. Năm 2025, ngân hàng thu hút thêm khoảng 4,8 triệu khách hàng mới, nâng tổng số khách hàng lên hơn 35 triệu. Đến giữa năm 2026, quy mô này tiến gần 38 triệu, đưa mục tiêu 40 triệu khách hàng trong năm trở thành một dấu mốc tiếp theo.
Điểm đáng chú ý là sự mở rộng không chỉ đến từ mạng lưới giao dịch vật lý. Các nền tảng số cho phép MB tiếp cận khách hàng ở nhiều địa bàn, phục vụ nhu cầu giao dịch thường xuyên và mở rộng danh mục sản phẩm trên cùng một hạ tầng công nghệ. Năm 2025, doanh thu từ kênh số chiếm khoảng 50,3% tổng doanh thu của ngân hàng, tăng so với mức 35,6% của năm 2024. Nền tảng ngân hàng số dành cho cá nhân và doanh nghiệp trở thành những điểm tiếp xúc quan trọng trong quá trình cung cấp dịch vụ.
Đối với khách hàng cá nhân, ứng dụng ngân hàng số giúp kết nối nhu cầu thanh toán, tiết kiệm, tín dụng, đầu tư và bảo hiểm. Với khách hàng doanh nghiệp, các giải pháp số hỗ trợ quản lý tài khoản, dòng tiền và giao dịch phục vụ hoạt động kinh doanh.
MB cũng phát triển mô hình Banking as a Service (BaaS), cho phép tích hợp dịch vụ ngân hàng vào hệ thống của đối tác. Nền tảng này kết nối gần 1.500 đối tác và ghi nhận khoảng 1,1 tỷ giao dịch, tạo thêm kênh tiếp cận khách hàng thông qua các hệ sinh thái bên ngoài ngân hàng.
Thay vì chỉ chờ khách hàng chủ động tìm đến, dịch vụ tài chính có thể được tích hợp ngay trong quá trình mua sắm, thanh toán hoặc vận hành doanh nghiệp. Cách tiếp cận này mở rộng cơ hội tiếp cận khách hàng, đồng thời giúp ngân hàng phát triển các mô hình kinh doanh dựa trên dữ liệu và kết nối số.
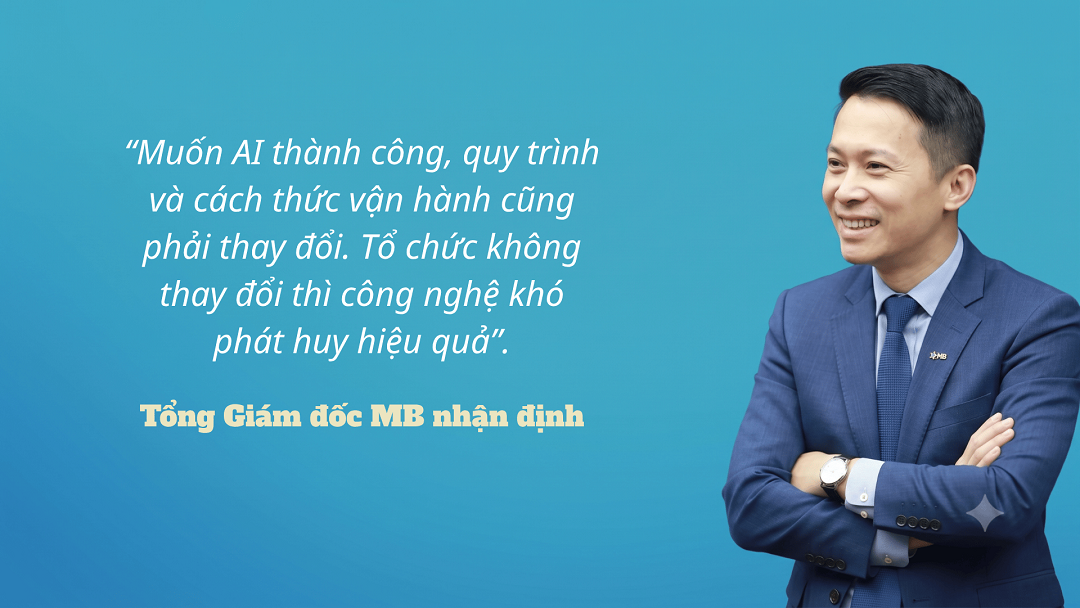
Công nghệ cũng tạo điều kiện để MB ứng dụng trí tuệ nhân tạo trong vận hành và phát triển sản phẩm. Việc phân tích dữ liệu, tự động hóa quy trình và hỗ trợ chấm điểm khách hàng có thể góp phần rút ngắn thời gian xử lý hồ sơ, nâng cao hiệu quả phục vụ và cải thiện khả năng nhận diện rủi ro.
Tuy nhiên, số hóa không chỉ là cuộc đua về số lượng giao dịch hay người dùng. Khi quy mô khách hàng tăng lên hàng chục triệu, bảo mật thông tin, an toàn hệ thống và chất lượng trải nghiệm trở thành những điều kiện quan trọng để duy trì niềm tin. Đối với MB, công nghệ vì vậy vừa là công cụ mở rộng thị trường, vừa là nền tảng để nâng cao năng suất và kiểm soát hoạt động trong quá trình tăng trưởng.
Cùng với ngân hàng số, hệ sinh thái dịch vụ cũng là một trụ cột trong chiến lược phát triển của MB. Tập đoàn có sự hiện diện trong nhiều lĩnh vực như chứng khoán, bảo hiểm, tài chính tiêu dùng, quản lý quỹ, quản lý tài sản và hoạt động ngân hàng tại thị trường nước ngoài. Mỗi đơn vị thành viên đảm nhiệm một nhóm nhu cầu khác nhau, qua đó mở rộng phạm vi cung cấp dịch vụ tài chính của toàn hệ thống.
Trong hệ sinh thái đó, MBS phát triển hoạt động chứng khoán; MIC cung cấp dịch vụ bảo hiểm phi nhân thọ; Mcredit hoạt động trong lĩnh vực tài chính tiêu dùng; các đơn vị khác tham gia bảo hiểm nhân thọ, quản lý quỹ và quản lý tài sản... Việc phát triển đa dạng dịch vụ tạo điều kiện để MB phục vụ nhiều nhu cầu trên cùng một nền tảng khách hàng. Một cá nhân có thể cần tài khoản thanh toán, khoản vay, bảo hiểm và sản phẩm đầu tư ở những thời điểm khác nhau. Một doanh nghiệp có thể đồng thời cần tín dụng, quản lý dòng tiền, thanh toán và các giải pháp trên thị trường vốn.
Nếu được tổ chức hiệu quả, hệ sinh thái giúp các đơn vị bổ trợ cho nhau, mở rộng khả năng phục vụ khách hàng và đa dạng hóa nguồn thu. Ngược lại, sự mở rộng cũng đặt ra yêu cầu cao hơn về quản trị hợp nhất, kiểm soát rủi ro và bảo đảm chất lượng dịch vụ giữa các đơn vị.
Trong bối cảnh nền kinh tế thay đổi không ngừng, năng lực của một ngân hàng không chỉ thể hiện trong phạm vi hoạt động kinh doanh. Khả năng đóng góp cho ngân sách, tạo việc làm và hỗ trợ các hoạt động kinh tế cũng là những khía cạnh phản ánh giá trị mà ngân hàng tạo ra.
Theo số liệu công bố, giai đoạn 2021 - 2025, MB đóng góp 35.458 tỷ đồng vào ngân sách Nhà nước. Riêng năm 2025, mức đóng góp đạt hơn 10.004 tỷ đồng. Trong 6 tháng đầu năm 2026, tổng mức đóng góp của MB Group tiếp tục đạt gần 7.700 tỷ đồng.
Ở góc độ thương hiệu, MB cũng ghi nhận sự gia tăng đáng kể về giá trị. Theo báo cáo Banking 500 năm 2026 của Brand Finance, giá trị thương hiệu MB đạt 2,023 tỷ USD, tăng 27% so với năm trước và được xếp hạng AAA+, mức cao nhất trong hệ thống xếp hạng sức mạnh thương hiệu của tổ chức này.
Những kết quả trên phản ánh nhiều khía cạnh của quá trình phát triển: quy mô kinh doanh, hiệu quả hoạt động, độ phủ khách hàng và mức độ nhận diện thương hiệu.
Với MB, cột mốc vốn điều lệ hơn 100.687 tỷ đồng mở ra dư địa phát triển mới. Nền tảng tài chính được củng cố, công nghệ mở rộng khả năng tiếp cận khách hàng, hệ sinh thái bổ sung các dịch vụ và giải pháp tài trợ mới hướng tới nhu cầu vốn của doanh nghiệp.
Nhưng giá trị của cột mốc này sẽ không chỉ được quyết định bởi con số vốn điều lệ. Thước đo quan trọng hơn là khả năng chuyển hóa nguồn lực thành hiệu quả kinh doanh, tăng cường khả năng cung ứng vốn, hỗ trợ doanh nghiệp phát triển và duy trì sự an toàn trong hoạt động.
Trong một nền kinh tế cần nguồn lực cho đổi mới, sản xuất và mở rộng thị trường, hệ thống ngân hàng có vai trò quan trọng trong kết nối vốn với nhu cầu phát triển. Với MB, hành trình tiếp theo không chỉ là mở rộng quy mô, mà còn là nâng cao chất lượng tăng trưởng và tạo ra giá trị dài hạn cho khách hàng, cổ đông và nền kinh tế.
Nội dung - Thiết kế: Kim Anh