Hơn 5.200 tỷ đồng giao dịch nghi lừa đảo được ngăn chặn
 16:53 16/10/2026
(VietQ.vn) - Một cuộc gọi tự xưng công an, một tin nhắn báo trúng thưởng, một đường link giả danh ngân hàng: lừa đảo trực tuyến từng là nỗi ám ảnh của rất nhiều gia đình. Khi tiền bị chuyển qua nhiều tài khoản trung gian, việc truy vết và thu hồi có thể rất khó khăn. Bên cạnh truyền thông cảnh báo, ngành ngân hàng đã tăng cường đối chiếu dữ liệu khách hàng, xác thực sinh trắc học và phát hiện giao dịch đáng ngờ. Đến cuối tháng 6/2026, hơn 5.200 tỷ đồng giao dịch có dấu hiệu nghi ngờ đã được khách hàng tạm dừng hoặc hủy sau cảnh báo của hệ thống.
Sự kiện: CHUYỂN ĐỔI SỐ
Lỗ hổng an ninh mạng phía sau thiết bị kết nối có thể gây thiệt hại lớn
Ban hành Khung kiến trúc an ninh mạng quốc gia, gắn yêu cầu kỹ thuật với TCVN 14423:2026
Loại trừ lừa đảo trực tuyến với các tiêu chuẩn an ninh mạng
Khi tài khoản không gắn với người thật
Một đường dây lừa đảo trực tuyến điển hình thường có ba mắt xích: kẻ tiếp cận nạn nhân, kịch bản đánh vào lòng tin hoặc nỗi sợ, và một chuỗi tài khoản để tẩu tán tiền. Mắt xích thứ ba là then chốt. Việc kiểm soát tài khoản nhận và luân chuyển tiền là một khâu quan trọng trong phòng ngừa, truy vết gian lận.
Trong nhiều năm, các tài khoản bị thuê, mượn hoặc mua bán đã bị lợi dụng. Tài khoản có thể mở bằng giấy tờ làm giả; có thể đặt biệt danh thay cho tên thật; có thể thuê, mượn, mua bán tràn lan. Dòng tiền có thể đi qua nhiều tài khoản trong thời gian ngắn, gây khó khăn cho công tác phong tỏa, xác minh và thu hồi.
Cách chống lừa đảo khi ấy chủ yếu dựa vào tuyên truyền, cảnh báo: đừng bấm vào đường link lạ, đừng chuyển tiền cho người không quen. Những lời cảnh báo ấy cần thiết, nhưng không đủ. Kẻ lừa đảo luôn có kịch bản mới, còn người dùng không thể lúc nào cũng tỉnh táo.
Bài học được rút ra: muốn chống lừa đảo trên môi trường số thì phải xử lý ở tầng danh tính, không chỉ ở tầng cảnh báo.
Những kịch bản ngày càng tinh vi
Thủ đoạn lừa đảo trực tuyến thay đổi liên tục. Có những kịch bản đánh vào nỗi sợ: giả danh công an, viện kiểm sát, tòa án thông báo người nhận cuộc gọi liên quan đến một vụ án, yêu cầu chuyển tiền vào "tài khoản tạm giữ" để chứng minh trong sạch. Có những kịch bản đánh vào lòng tham: việc nhẹ lương cao, đầu tư sinh lời bất thường, trúng thưởng. Có những kịch bản đánh vào tình thân: giả làm người quen nhắn tin vay tiền, báo người thân gặp tai nạn cần tiền gấp.
Điểm chung của nhiều kịch bản là đến cuối cùng, nạn nhân phải chuyển tiền vào một tài khoản do kẻ lừa đảo kiểm soát. Thông tin cá nhân bị lộ lọt, như họ tên, số điện thoại, nơi làm việc, thậm chí thông tin về người thân, giúp kẻ lừa đảo dựng kịch bản đáng tin hơn. Vì vậy, chống lừa đảo phải đánh vào cả hai đầu: bảo vệ dữ liệu cá nhân để kẻ xấu không có "nguyên liệu", và kiểm soát danh tính tài khoản để kẻ xấu không có "đường thoát" cho dòng tiền.
162,9 triệu hồ sơ khách hàng đã được đối chiếu sinh trắc học
Bước ngoặt đến khi ngành ngân hàng kết nối với Cơ sở dữ liệu quốc gia về dân cư để xác thực khách hàng bằng sinh trắc học. Khuôn mặt của người mở tài khoản, người thực hiện giao dịch lớn được đối chiếu với dữ liệu sinh trắc học trên căn cước gắn chíp hoặc trong cơ sở dữ liệu dân cư. Biện pháp này giúp nâng cao khả năng phát hiện giả mạo, nhưng vẫn cần kết hợp các lớp kiểm soát khác trước nguy cơ sử dụng hình ảnh, video hoặc công nghệ giả mạo khuôn mặt.
Đến tháng 6/2026, toàn ngành ngân hàng đã có hơn 162,9 triệu hồ sơ khách hàng cá nhân và hơn 2,6 triệu hồ sơ khách hàng tổ chức được đối chiếu sinh trắc học, được cơ quan quản lý báo cáo tương ứng với 100% số tài khoản phát sinh giao dịch trên kênh số; đây là số hồ sơ, không phải số người duy nhất. Đến ngày 26/6/2026, 57 tổ chức tín dụng và 39 tổ chức trung gian thanh toán đã triển khai xác thực căn cước gắn chíp qua điện thoại, 64 tổ chức triển khai xác thực tại quầy, 22 tổ chức tín dụng và 7 trung gian thanh toán đã tích hợp ứng dụng định danh điện tử VNeID.
Các quy định về thông tin tài khoản và hiển thị tên chủ tài khoản tiếp tục được chuẩn hóa, nhằm hạn chế việc lợi dụng tên gây nhầm lẫn khi giao dịch. Quy định nghe đơn giản, nhưng nó cắt đứt một công cụ quen thuộc của kẻ lừa đảo: những tài khoản mang tên gây nhầm lẫn, như tên một cơ quan nhà nước hay một doanh nghiệp lớn, để tạo lòng tin với nạn nhân.
4,6 triệu lượt cảnh báo, 1,5 triệu lượt dừng lại
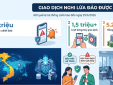
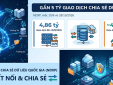
Khi dữ liệu khách hàng được xác thực tốt hơn, ngân hàng có thêm cơ sở để phát hiện giao dịch bất thường và cảnh báo khách hàng đúng lúc. Đến ngày 29/6/2026, hệ thống đã hỗ trợ cảnh báo khoảng 4,6 triệu lượt khách hàng; hơn 1,5 triệu lượt khách hàng đã tạm dừng hoặc hủy bỏ giao dịch sau khi được cảnh báo. Giá trị giao dịch được ngăn chặn là hơn 5.200 tỷ đồng.
Mỗi lượt dừng lại ấy có thể là một giao dịch theo những kịch bản quen thuộc: chuyển tiền "đóng viện phí" cho người thân theo một cuộc gọi lạ, nộp tiền "để không bị khởi tố" theo lời kẻ giả danh cơ quan chức năng, hay đặt cọc cho một công việc không có thật. Một dòng cảnh báo hiện ra đúng lúc, một vài giây dừng lại suy nghĩ, và số tiền ấy ở lại với người làm ra nó.
Hơn 5.200 tỷ đồng là tổng giá trị những giao dịch mà khách hàng đã tạm dừng hoặc hủy sau cảnh báo, theo thông tin Ngân hàng Nhà nước công bố; không đồng nghĩa toàn bộ số tiền này chắc chắn sẽ bị lừa đảo nếu giao dịch được thực hiện. Đó là một trong những thành quả có thể đo đếm rõ ràng nhất của chuyển đổi số trong bảo vệ người dân.
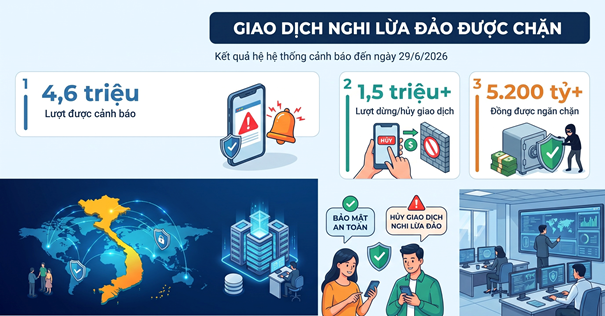
Kết quả cảnh báo và ngăn chặn giao dịch nghi lừa đảo
Cảnh báo trong 0,3 giây
Ở khu vực ví điện tử, nhiều doanh nghiệp cũng đã dùng trí tuệ nhân tạo để phát hiện gian lận ngay trong lúc giao dịch đang diễn ra. Ví điện tử MoMo cho biết hệ thống của họ phân tích giao dịch trong khoảng 100 đến 300 mili giây, phát hiện và cảnh báo gần 29.000 giao dịch bất thường mỗi ngày, cảnh báo hơn 10.000 người dùng về giao dịch rủi ro. Theo doanh nghiệp, 99,5% người dùng nhận được cảnh báo đã dừng lại cân nhắc trước khi tiếp tục.
Điểm đáng học ở đây là cách đo hiệu quả: không chỉ đo độ chính xác của mô hình AI, mà đo sự thay đổi hành vi của người dùng. Một cảnh báo chỉ có giá trị khi người nhận thực sự dừng lại. Một vòng phản hồi, trong đó mỗi trường hợp cảnh báo đúng hay sai được đưa trở lại để huấn luyện mô hình, giúp hệ thống ngày càng chính xác hơn.
Đây là số liệu doanh nghiệp tự công bố, cần được kiểm chứng thêm. Nhưng hướng đi ấy cho thấy chống lừa đảo là cuộc đua liên tục, nơi công nghệ phải cập nhật nhanh như thủ đoạn của tội phạm.
SIM chính chủ: chặn từ cuộc gọi đầu tiên
Nếu tài khoản ngân hàng là nơi tiền đi qua, thì số điện thoại là nơi kẻ lừa đảo tiếp cận nạn nhân. SIM đăng ký không đúng thông tin có thể bị lợi dụng để tiếp cận nạn nhân, dù kẻ gian còn có thể sử dụng các phương thức liên lạc và giả mạo số gọi khác.
Từ ngày 15/4/2026, người dùng có thể tự xác thực SIM chính chủ trên ứng dụng VNeID. Việc đăng ký dịch vụ Internet, truyền hình cũng không còn cần photo giấy tờ tùy thân, giảm nguy cơ giấy tờ bị thu thập, lợi dụng. Khi mỗi số điện thoại gắn với một danh tính đã xác thực, kẻ lừa đảo khó ẩn danh hơn, và cơ quan chức năng có cơ sở để truy vết.
Ở tầng hạ tầng mạng, việc tăng cường xác thực định tuyến Internet góp phần hạn chế nguy cơ chiếm đoạt hoặc giả mạo tuyến mạng; cần phân biệt rủi ro định tuyến với hành vi giả mạo website, tin nhắn hay cuộc gọi. Đó là lớp bảo vệ người dùng không nhìn thấy, nhưng góp phần tăng độ tin cậy của hạ tầng kết nối Internet.
Lực lượng chức năng dùng công nghệ để gần dân hơn
Chống lừa đảo cũng cần kênh để người dân báo tin và được giúp đỡ kịp thời. Công an tỉnh Khánh Hòa đã xây dựng một phần mềm hỗ trợ du khách quốc tế: khi gặp sự cố như mất giấy tờ, bị lừa, cần hỗ trợ pháp lý, du khách chỉ cần quét mã là dùng được ngay, không phải cài thêm ứng dụng. Phần mềm do chính một nhóm cán bộ công an tỉnh phát triển, đã vận hành và tiếp nhận, xử lý các đề nghị hỗ trợ thực tế. Bỏ được bước cài đặt là bỏ được rào cản lớn nhất giữa người cần giúp và người có thể giúp.
Ở vùng biên Lai Châu, Bộ đội Biên phòng mở hòm thư điện tử để người dân báo tin ẩn danh. Từ những tin báo ấy, một đường dây lừa đảo đã bị phát hiện, 40 đối tượng bị bắt giữ. Khi người dân có kênh báo tin an toàn, họ trở thành tai mắt của lực lượng chức năng.
Ở tầm quốc gia, hệ thống giám sát an ninh mạng đang được mở rộng. Trung tâm An ninh mạng quốc gia duy trì giám sát 24/7 đối với 42 hệ thống thông tin quan trọng, kết nối với hệ thống giám sát an ninh mạng của 31/34 tỉnh, thành phố và 10 bộ, ngành, tổ chức; dữ liệu giám sát và dữ liệu mã độc được chia sẻ tập trung, cập nhật định kỳ hằng tháng.
Khung pháp lý cho an toàn trên không gian mạng
Các giải pháp kỹ thuật được đặt trên một nền tảng pháp lý ngày càng đầy đủ. Luật An ninh mạng năm 2025 và Luật Bảo vệ dữ liệu cá nhân đã được ban hành; các nghị định hướng dẫn về phòng, chống tội phạm mạng và tội phạm sử dụng công nghệ cao, về xử phạt vi phạm hành chính trong lĩnh vực an ninh mạng và bảo vệ dữ liệu cá nhân, về chống tin nhắn rác, cuộc gọi rác đang được hoàn thiện. Ngày 30/3/2026, Đề án nâng cao năng lực hoạt động của các lực lượng bảo vệ an ninh mạng quốc gia được phê duyệt.
Với người dân, ý nghĩa của khung pháp lý này rất cụ thể: các hành vi vi phạm quy định về dữ liệu cá nhân, tài khoản ngân hàng và thuê bao viễn thông có cơ sở pháp lý để được kiểm tra, xử lý; doanh nghiệp nắm giữ dữ liệu khách hàng phải chịu trách nhiệm bảo vệ dữ liệu ấy; cơ quan chức năng có thêm công cụ để điều tra, truy vết những đường dây lừa đảo xuyên biên giới.
Những khoảng trống còn lại
Dù kết quả rất rõ, cuộc chiến chống lừa đảo còn dài. Vẫn chưa có số liệu công khai đầy đủ về số vụ lừa đảo giảm được bao nhiêu sau khi xác thực sinh trắc học, số tài khoản bị khóa vì không định danh, hay số tiền đã thu hồi cho nạn nhân. Những con số ấy cần có để đánh giá đúng hiệu quả và điều chỉnh chính sách.
Kẻ lừa đảo cũng thích nghi rất nhanh. Khi tài khoản ngân hàng khó lợi dụng, chúng chuyển sang dụ dỗ nạn nhân tự tay thực hiện giao dịch, dùng công nghệ giả giọng nói, giả khuôn mặt, hoặc lợi dụng các nền tảng ở nước ngoài. Công nghệ chống lừa đảo vì thế phải liên tục cập nhật; các doanh nghiệp viễn thông đã bắt đầu thử nghiệm trợ lý dùng trí tuệ nhân tạo phân tích cuộc gọi theo thời gian thực để cảnh báo thủ đoạn mới, dù kết quả định lượng chưa được công bố.
Và cuối cùng, lớp phòng vệ quan trọng nhất vẫn là kỹ năng của người dân. Người cao tuổi, người thiếu kỹ năng số và người ít tiếp cận nguồn thông tin chính thống có thể gặp rủi ro cao hơn, cần được hỗ trợ phù hợp. Các lớp "Bình dân học vụ số", các Tổ công nghệ số cộng đồng đang đưa kỹ năng nhận diện lừa đảo đến tận thôn, bản, nhưng cần được duy trì thường xuyên chứ không chỉ theo đợt.
Mỗi người dân là một "lá chắn"
Những lớp bảo vệ kỹ thuật chỉ phát huy tối đa khi người dân biết sử dụng chúng. Có mấy thói quen đơn giản mà ai cũng làm được. Không cung cấp mã xác thực giao dịch, mật khẩu, ảnh chụp khuôn mặt cho bất kỳ ai qua điện thoại hay mạng xã hội, kể cả người tự xưng là cán bộ cơ quan nhà nước hay nhân viên ngân hàng. Cơ quan công an, tòa án không làm việc và không yêu cầu chuyển tiền qua điện thoại. Khi nhận được cảnh báo giao dịch rủi ro từ ngân hàng, hãy dừng lại, gọi cho người thân hoặc tổng đài chính thức của ngân hàng để kiểm tra trước khi tiếp tục.
Những thông tin ấy không mới, nhưng cần được nhắc lại thường xuyên, bằng ngôn ngữ gần gũi, qua những kênh người dân hay dùng: loa truyền thanh, nhóm Zalo của thôn, tổ dân phố, buổi sinh hoạt chi hội. Khi mỗi gia đình có ít nhất một người hiểu rõ các thủ đoạn lừa đảo phổ biến và biết cách kiểm tra, cả gia đình ấy đã an toàn hơn rất nhiều.
Bài học: chặn ở gốc, cảnh báo đúng lúc
Câu chuyện hơn 5.200 tỷ đồng được chặn lại để lại bốn bài học. Thứ nhất, xác thực danh tính và cảnh báo giao dịch cần được kết hợp thành nhiều lớp phòng vệ. Khi mỗi tài khoản, mỗi số điện thoại gắn với một người thật đã được xác thực, việc lợi dụng tài khoản ẩn danh trở nên khó khăn hơn, nhưng không loại trừ hành vi thuê, mượn tài khoản đã xác thực.
Thứ hai, dữ liệu dân cư là hạ tầng chung cho an toàn số. Việc ngân hàng, nhà mạng dùng chung một nguồn dữ liệu danh tính đã được xác thực giúp mọi lĩnh vực cùng được bảo vệ, thay vì mỗi nơi tự xác minh theo cách riêng.
Thứ ba, cảnh báo phải đúng lúc và đo bằng hành vi. Một cảnh báo hiện ra trong tích tắc trước khi tiền rời tài khoản, và khiến người dùng thực sự dừng lại, cho thấy hiệu quả của cảnh báo gắn với hành động phòng ngừa cụ thể.
Thứ tư, người dân là lớp phòng vệ cuối cùng. Công nghệ tốt đến đâu cũng cần đi cùng kỹ năng số và những kênh báo tin an toàn để người dân tham gia bảo vệ chính mình và cộng đồng.
Hơn 5.200 tỷ đồng là giá trị giao dịch được tạm dừng hoặc hủy sau cảnh báo, phản ánh tác dụng của cơ chế phòng ngừa rủi ro thanh toán. Nhưng giá trị lớn hơn là niềm tin: khi người dân tin rằng giao dịch số an toàn, họ mới yên tâm bước vào xã hội số.
Hồng Anh