Brazil áp thuế chống bán phá giá với nhựa PET từ Việt Nam và Malaysia
 05:59 26/09/2026
(VietQ.vn) - Brazil chính thức áp thuế chống bán phá giá đối với nhựa PET có xuất xứ từ Việt Nam và Malaysia, đặt doanh nghiệp xuất khẩu trước yêu cầu rà soát giá và xuất xứ.
Đã quen dùng xe máy điện, khách hàng chọn VF 2 để ‘lên đời’ bốn bánh
Cuộc chiến chống hàng giả 'đội lốt' thương hiệu Việt diễn biến phức tạp
Rà soát cuối kỳ biện pháp chống bán phá giá đối với sợi polyester nhập khẩu từ 4 quốc gia
Doanh nghiệp xuất khẩu nhựa PET cần lưu ý gì khi tiếp cận thị trường Brazil?
Cục Phòng vệ thương mại (PVTM) – Bộ Công Thương cho biết, cơ quan này vừa nhận được thông báo của Bộ Phát triển, Công nghiệp, Thương mại và Dịch vụ Brazil (MDIC) về kết quả cuối cùng của vụ việc điều tra chống bán phá giá (CBPG) đối với mặt hàng nhựa PET có xuất xứ từ Việt Nam và Malaysia.
Theo Cục PVTM, sản phẩm thuộc diện điều tra là nhựa PET (resina PET) có độ nhớt nội tại (intrinsic viscosity) từ 0,78 dl/g đến 0,88 dl/g, thuộc mã NCM 3907.61.00, có xuất xứ từ Việt Nam và Malaysia.
Vụ việc được thực hiện trên cơ sở hồ sơ yêu cầu điều tra của Indorama Ventures Polímeros S.A. và Alpek Polyester Pernambuco, nộp ngày 31/10/2024. Thời kỳ điều tra bán phá giá được xác định từ tháng 7/2023 đến tháng 6/2024.
Được biết trước đó, vào ngày 2/9/2026, Ủy ban Điều hành (GECEX) thuộc Phòng Ngoại thương Brazil (CAMEX) ban hành Nghị quyết số 958, kết thúc điều tra và quyết định áp dụng thuế CBPG chính thức trong thời hạn tối đa 5 năm. Biện pháp bắt đầu có hiệu lực từ ngày Nghị quyết được công bố trên Công báo Brazil (DOU), tức ngày 4/9/2026.
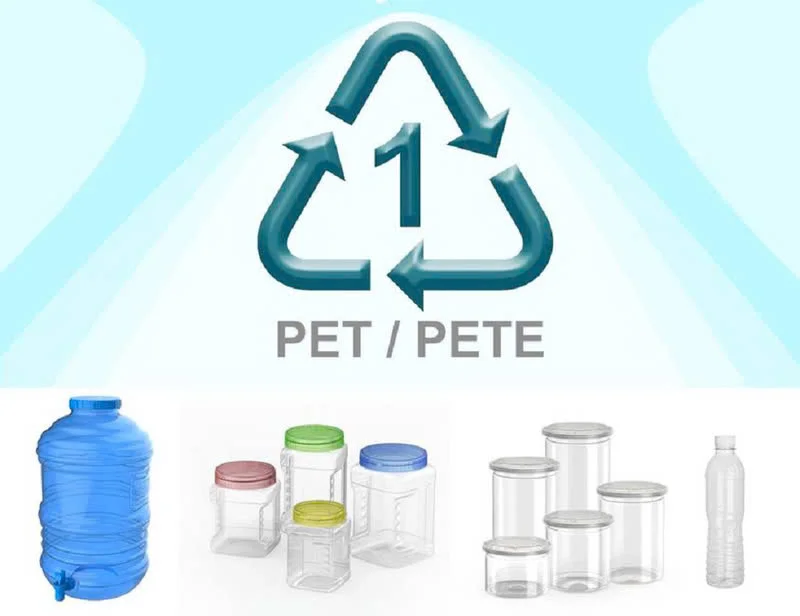
Rà soát xuất xứ, giá bán và thị trường trước tác động thuế chống bán phá giá sản phẩm nhựa PET của Brazi. Ảnh minh họa
Theo quyết định của Brazil, thuế CBPG được áp dụng dưới dạng mức thuế tuyệt đối, tính bằng USD/tấn. Đối với sản phẩm có xuất xứ từ Việt Nam, mức thuế được áp dụng là 160,87 USD/tấn đối với các doanh nghiệp xuất khẩu Việt Nam.
Đối với Malaysia, mức thuế CBPG được áp dụng ở hai mức. Một doanh nghiệp chịu mức 24,28 USD/tấn, trong khi mức thuế áp dụng đối với các doanh nghiệp khác là 116,50 USD/tấn.
Trước quyết định này, Cục PVTM khuyến nghị các hiệp hội, doanh nghiệp sản xuất, xuất khẩu sản phẩm liên quan chủ động nghiên cứu kỹ Nghị quyết số 958 để xác định chính xác mức thuế áp dụng đối với doanh nghiệp mình.
Cùng với đó, doanh nghiệp cần rà soát kế hoạch xuất khẩu, chính sách giá và điều kiện giao hàng với đối tác nhập khẩu tại Brazil, trên cơ sở đánh giá tác động của thuế CBPG đến biên lợi nhuận và khả năng cạnh tranh. Cục PVTM cũng lưu ý doanh nghiệp cân nhắc khả năng đề nghị rà soát hành chính thuế CBPG trong thời gian tới.
Một nội dung được Cục PVTM nhấn mạnh là doanh nghiệp cần tuân thủ nghiêm các quy định về xuất xứ hàng hóa, không tham gia các hành vi gian lận xuất xứ hoặc lẩn tránh thuế CBPG.
Bên cạnh đó, doanh nghiệp được khuyến nghị chủ động đa dạng hóa thị trường xuất khẩu, đồng thời thường xuyên phối hợp, trao đổi thông tin với Cục PVTM để nhận được sự hỗ trợ kịp thời trong quá trình xử lý các vấn đề liên quan đến phòng vệ thương mại.
Về bản chất, theo Tổ chức Thương mại thế giới (WTO), bán phá giá được hiểu về cơ bản là việc sản phẩm được xuất khẩu sang một nước với giá thấp hơn giá trị thông thường. Tuy nhiên, để áp dụng biện pháp chống bán phá giá, cơ quan điều tra phải xác định việc bán phá giá, thiệt hại vật chất đối với ngành sản xuất trong nước và mối quan hệ nhân quả giữa hàng nhập khẩu bị bán phá giá với thiệt hại đó.
Điều này cho thấy việc một sản phẩm bị điều tra chống bán phá giá không đồng nghĩa với việc ngay lập tức bị áp thuế. Vụ việc phải trải qua quá trình điều tra, xác định các yếu tố liên quan trước khi cơ quan có thẩm quyền đưa ra quyết định cuối cùng. WTO cũng quy định các biện pháp chống bán phá giá về nguyên tắc phải được tiến hành trên cơ sở điều tra và tuân thủ các yêu cầu về thủ tục, bằng chứng và xác định thiệt hại.
Nhựa PET và các yêu cầu về chất lượng, an toàn theo tiêu chuẩn
Liên quan tới mhựa polyethylene terephthalate (PET) đây là một loại chất dẻo được sử dụng phổ biến trong sản xuất bao bì, chai, lọ, màng và nhiều sản phẩm nhựa khác. Tại Việt Nam, hệ thống tiêu chuẩn, quy chuẩn kỹ thuật cũng có một số văn bản liên quan đến vật liệu PET tùy theo mục đích sử dụng.
Đáng chú ý, TCVN 14399:2025 – Chất dẻo – Polyetylen terephtalat (PET) tái chế được Bộ Khoa học và Công nghệ công bố theo Quyết định số 1189/QĐ-BKHCN ngày 5/6/2025. Tiêu chuẩn này áp dụng đối với vật liệu PET tái chế, trong đó quy định các yêu cầu kỹ thuật đối với nguyên liệu dạng vảy, mảnh, hạt và thành phẩm hạt PET tái chế.
Theo TCVN 14399:2025, thành phần chính của PET tái chế phải là PET, không được có tạp chất và vết dầu; vật liệu dạng vảy, mảnh hoặc hạt phải có kích thước đồng đều và không có sự khác biệt rõ ràng về màu sắc. Tiêu chuẩn cũng đưa ra các yêu cầu đối với một số chỉ tiêu như hàm lượng PVC, polyolefin, chất không phải PET, kim loại, độ ẩm và độ pH của nguyên liệu PET tái chế.
Đối với PET được sử dụng để sản xuất bao bì, dụng cụ tiếp xúc trực tiếp với thực phẩm, yêu cầu quản lý được đặt ra theo QCVN 12-1:2011/BYT về vệ sinh an toàn đối với bao bì, dụng cụ bằng nhựa tổng hợp tiếp xúc trực tiếp với thực phẩm. Các tài liệu công nhận năng lực thử nghiệm của Văn phòng Công nhận chất lượng quốc gia cũng xác định PET là nhóm vật liệu được thử theo QCVN 12-1:2011/BYT, trong đó có các phép thử về thôi nhiễm như antimon (Sb), germani (Ge) và cặn khô.
Như vậy, yêu cầu đối với nhựa PET tại Việt Nam được xác định tùy theo dạng vật liệu và mục đích sử dụng. Đối với PET tái chế, TCVN 14399:2025 đưa ra các yêu cầu về chất lượng vật liệu; trong khi với PET được sử dụng làm bao bì, dụng cụ tiếp xúc trực tiếp với thực phẩm, các yêu cầu về an toàn thôi nhiễm được quy định trong QCVN 12-1:2011/BYT.
An Dương