ISO 42503:2026 thiết lập khuôn khổ triển khai kinh tế chia sẻ
 08:12 19/09/2026
(VietQ.vn) - ISO 42503:2026 đưa ra khuôn khổ chung để triển khai mô hình kinh tế chia sẻ, làm rõ các yêu cầu và hướng dẫn liên quan đến vận hành, kinh tế, xã hội, môi trường và pháp lý.
STAMEQ và ISO hợp tác rà soát mô hình kinh doanh tiêu chuẩn, thích ứng với chuyển đổi số
Siết chặt tiêu chuẩn đối với sản phẩm nhựa có khả năng phân hủy sinh học
Bãi bỏ tiêu chuẩn quốc gia được thực hiện trong những trường hợp nào?
Tổ chức Tiêu chuẩn hóa Quốc tế (ISO) đã công bố ISO 42503:2026 – Sharing economy — Framework for implementation (Kinh tế chia sẻ – Khuôn khổ triển khai) vào tháng 6/2026. Đây là phiên bản đầu tiên của tiêu chuẩn, do Ban kỹ thuật ISO/TC 324 về kinh tế chia sẻ xây dựng.
ISO 42503:2026 gồm 12 trang và được áp dụng cho mọi loại hình, quy mô tổ chức, từ doanh nghiệp thương mại, cơ quan nhà nước đến các tổ chức phi lợi nhuận.
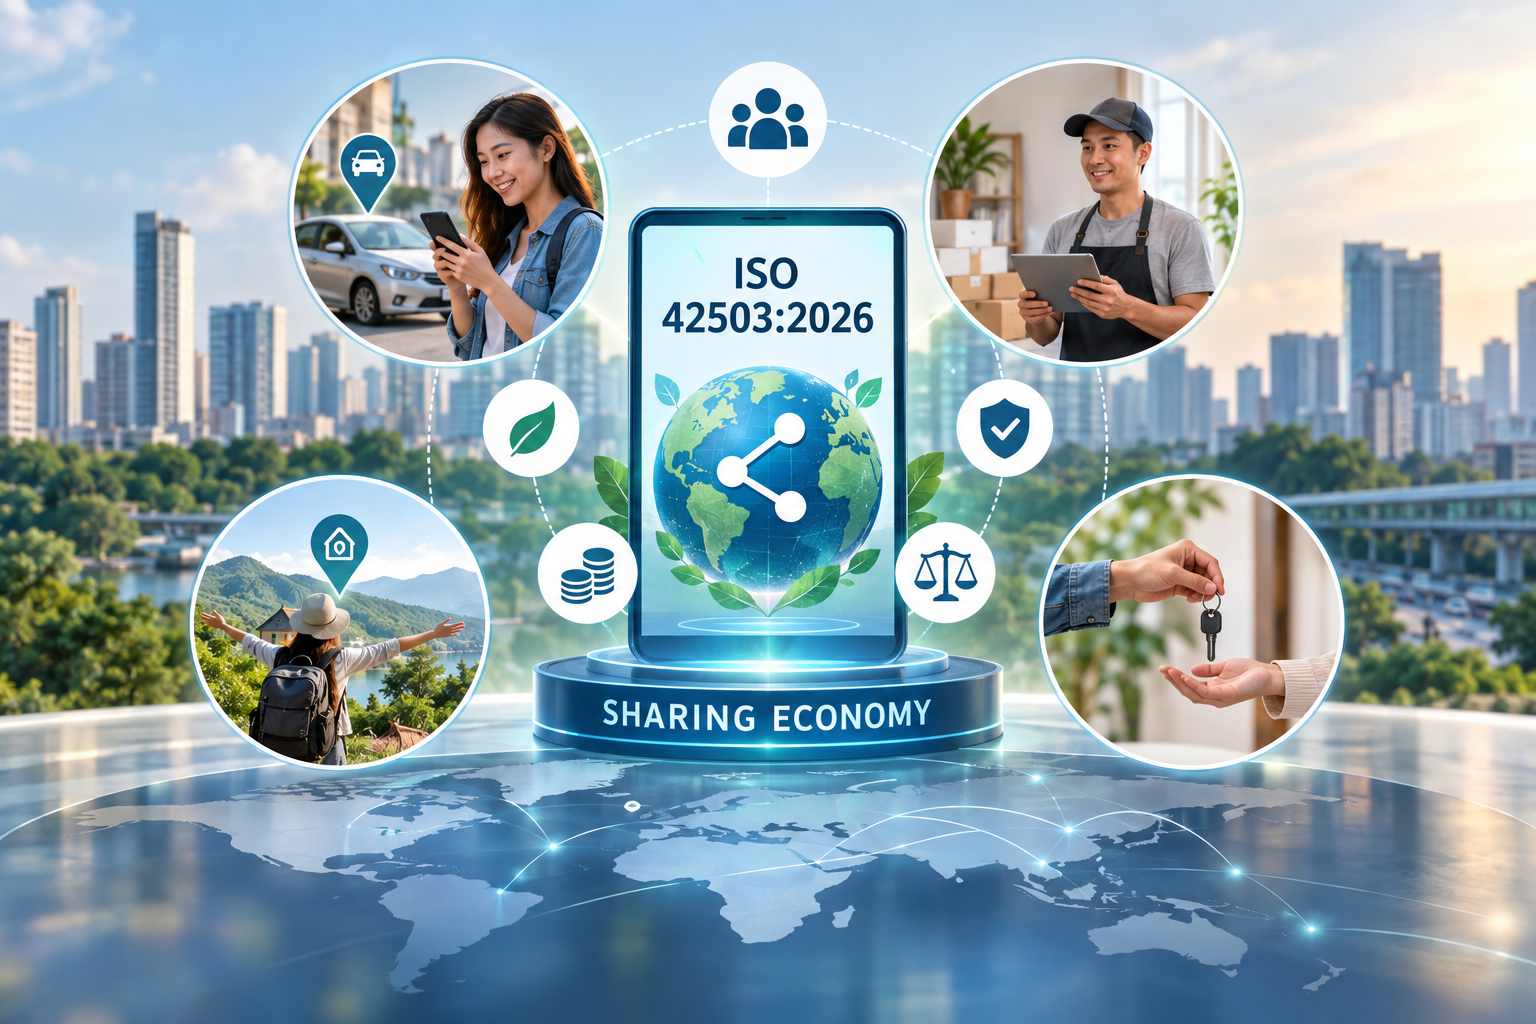 Tiêu chuẩn hướng tới việc giúp các bên tham gia khai thác lợi ích của kinh tế chia sẻ
Xây dựng khuôn khổ chung cho kinh tế chia sẻ
Điểm cốt lõi của ISO 42503:2026 là đưa ra một khuôn khổ có hệ thống cho việc triển khai các ứng dụng và phương thức kinh tế chia sẻ. Phạm vi của tiêu chuẩn không chỉ giới hạn ở hoạt động của nền tảng mà bao quát các vấn đề vận hành, kinh tế, xã hội, môi trường, pháp lý và những yếu tố liên quan trong quá trình triển khai.
Theo cách tiếp cận của ISO, kinh tế chia sẻ dựa trên mối quan hệ ba bên gồm đơn vị vận hành nền tảng, bên cung cấp và người sử dụng. Nền tảng đóng vai trò tạo điều kiện để bên cung cấp và người dùng trao đổi sản phẩm hoặc tài sản, trong khi bản thân đơn vị vận hành nền tảng không phải là bên cung cấp hay người sử dụng những sản phẩm, tài sản được trao đổi. Hoạt động trao đổi có thể diễn ra trực tuyến hoặc ngoại tuyến, miễn phí hoặc có thu phí.
Trong mô hình này, nền tảng có thể hỗ trợ nhiều khâu của giao dịch như xử lý thanh toán, bảo hiểm, hệ thống đánh giá – xếp hạng uy tín và giải quyết khiếu nại. ISO 42503:2026 xác định các tương tác thông qua nền tảng thường trải qua năm giai đoạn gồm tham gia nền tảng, cung cấp hoặc cập nhật thông tin, kết nối, giao dịch và đánh giá.
Việc xác định rõ quan hệ giữa các chủ thể có ý nghĩa quan trọng bởi kinh tế chia sẻ không chỉ là câu chuyện giữa một nền tảng công nghệ và khách hàng. Xung quanh giao dịch còn có hệ sinh thái hỗ trợ gồm ngân hàng, doanh nghiệp bảo hiểm, đơn vị cung cấp dịch vụ hỗ trợ, hệ thống thanh toán và nhiều tổ chức, cá nhân khác tham gia trực tiếp hoặc gián tiếp vào quá trình vận hành.
Quản trị và quản lý rủi ro là những nội dung trọng tâm
ISO 42503:2026 dành phần quan trọng để xác định các thành phần cần có trong khuôn khổ triển khai kinh tế chia sẻ. Theo cấu trúc tiêu chuẩn, những nội dung này bao gồm cơ cấu quản trị, nguồn nhân lực, quản lý rủi ro, tuân thủ, sự tham gia của các bên liên quan, kiểm soát chuỗi cung ứng và đối tác kinh doanh, thông tin và bảo vệ người tố giác, cơ chế phản hồi – giải quyết khiếu nại, cùng hoạt động truyền thông.
Cách tiếp cận này cho thấy việc triển khai kinh tế chia sẻ không đơn thuần là xây dựng một nền tảng để kết nối cung và cầu. Một mô hình muốn vận hành ổn định cần đồng thời giải quyết các vấn đề về trách nhiệm, minh bạch, kiểm soát rủi ro và tuân thủ.
Trong đó, đơn vị vận hành nền tảng có vai trò tạo lập các cơ chế và nguồn lực cần thiết để giao dịch giữa bên cung cấp và người sử dụng được thực hiện theo hướng minh bạch, đáng tin cậy, có trách nhiệm và bao trùm. Bên cung cấp cũng phải đáp ứng các yêu cầu liên quan đến xác minh danh tính, năng lực, khả năng cung ứng cũng như tính hợp pháp của sản phẩm hoặc tài sản được đưa lên nền tảng.
Tiêu chuẩn đồng thời đặt quản lý rủi ro và tuân thủ vào khuôn khổ vận hành. Những vấn đề như an ninh mạng, quyền riêng tư, bảo vệ người tiêu dùng, thuế hay các yêu cầu pháp lý có liên quan cần được nhận diện và xem xét trong quá trình tổ chức hoạt động. Cùng với đó là cơ chế tiếp nhận, xử lý khiếu nại và khắc phục khi xảy ra vấn đề, nhằm bảo đảm quyền lợi của các bên tham gia.
Không chỉ dành cho doanh nghiệp nền tảng
Phạm vi áp dụng của ISO 42503:2026 khá rộng. Ngoài đơn vị vận hành nền tảng, bên cung cấp và người sử dụng, tiêu chuẩn còn hướng tới cơ quan quản lý nhà nước và các chủ thể thuộc hệ sinh thái hỗ trợ kinh tế chia sẻ. Điều này phản ánh đặc điểm của mô hình kinh tế chia sẻ: hiệu quả vận hành phụ thuộc vào sự tương tác của nhiều bên thay vì một tổ chức đơn lẻ.
Đối với cơ quan quản lý, khuôn khổ này có thể hỗ trợ việc xem xét chính sách và cơ chế giám sát nhằm cân bằng giữa thúc đẩy đổi mới với bảo vệ người tiêu dùng, người lao động, doanh nghiệp và môi trường. Với đơn vị vận hành nền tảng, tiêu chuẩn cung cấp cách tiếp cận có cấu trúc để quản trị hoạt động, kiểm soát rủi ro và duy trì lòng tin giữa các bên tham gia.
ISO cũng nhìn nhận kinh tế chia sẻ có khả năng tạo ra những phương thức mới trong sản xuất và phân phối sản phẩm, tài sản. Nếu được xây dựng và vận hành phù hợp, mô hình này có thể tạo ra giá trị kinh tế và đóng góp vào các mục tiêu kinh tế, xã hội, môi trường của Mục tiêu Phát triển bền vững Liên hợp quốc.
Ngược lại, việc triển khai thiếu kiểm soát có thể gây tác động bất lợi tới người lao động, người tiêu dùng, doanh nghiệp, cộng đồng và môi trường.
Thích ứng với sự phát triển của công nghệ số
Một điểm đáng chú ý khác của ISO 42503:2026 là đặt kinh tế chia sẻ trong bối cảnh công nghệ số tiếp tục thay đổi nhanh chóng. Khuôn khổ triển khai được xây dựng để các cơ quan quản lý, đơn vị vận hành nền tảng, bên cung cấp, người sử dụng và các chủ thể liên quan có thể xem xét tác động của những công nghệ mới đối với mô hình đang vận hành.
ISO đề cập đến trí tuệ nhân tạo, chuỗi khối, an ninh mạng, công nghệ tài chính và một số xu hướng công nghệ số khác có khả năng tác động tới các ứng dụng kinh tế chia sẻ. Việc nhận diện những thay đổi này giúp các tổ chức chủ động đánh giá tác động và có biện pháp điều chỉnh cần thiết thay vì chỉ xử lý vấn đề sau khi phát sinh.
ISO 42503:2026 không đứng riêng lẻ mà bổ sung cho các tài liệu đã được ISO xây dựng trong cùng lĩnh vực, gồm ISO 42500 về các nguyên tắc chung của kinh tế chia sẻ, ISO/TS 42501 về yêu cầu chung đối với độ tin cậy và an toàn của nền tảng số, cùng ISO/TS 42502 hướng dẫn xác minh bên cung cấp trên nền tảng số.
Với việc đưa từ quan hệ giữa các chủ thể, quản trị, nhân lực, quản lý rủi ro, tuân thủ đến giải quyết khiếu nại và cải tiến liên tục vào một khuôn khổ thống nhất, ISO 42503:2026 cung cấp cơ sở để các tổ chức tiếp cận kinh tế chia sẻ theo hướng bài bản hơn. Trọng tâm không chỉ nằm ở khả năng kết nối giao dịch, mà còn ở cách xây dựng một hệ sinh thái có trách nhiệm, minh bạch và có khả năng thích ứng khi thị trường cũng như công nghệ thay đổi.
Bảo Linh