TP. Hồ Chí Minh ưu đãi thuế thúc đẩy hệ sinh thái khoa học, công nghệ và đổi mới sáng tạo
 06:29 10/10/2026
(VietQ.vn) - Nghị quyết 59/2026/NQ-HĐND quy định chính sách miễn thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân trong 5 năm đối với các khoản thu nhập đủ điều kiện, góp phần thúc đẩy hệ sinh thái khoa học, công nghệ và đổi mới sáng tạo tại TP. Hồ Chí Minh từ năm 2027.
Tiêu chuẩn hoá an toàn thực phẩm: Công cụ chiến lược thúc đẩy chuỗi cung ứng bền vững
VSC-HVDC: Nền tảng công nghệ cho Việt Nam ổn định, linh hoạt và chuyển dịch năng lượng bền vững
Muốn nâng cao năng lực công nghệ, phải chuyển từ ‘tiếp nhận’ sang ‘tham gia trực tiếp’
Trong bối cảnh khởi nghiệp sáng tạo cần nguồn lực tài chính để phát triển sản phẩm, hoàn thiện công nghệ và mở rộng thị trường, chính sách thuế có thể góp phần giảm chi phí, tạo thêm dư địa đầu tư cho doanh nghiệp. Tại TP. Hồ Chí Minh, Hội đồng nhân dân Thành phố đã ban hành Nghị quyết số 59/2026/NQ-HĐND, quy định tiêu chí, điều kiện và thủ tục thực hiện ưu đãi miễn thuế đối với thu nhập từ hoạt động khởi nghiệp sáng tạo. Nghị quyết có hiệu lực từ ngày 1/10/2026, nhưng chính sách ưu đãi được áp dụng từ kỳ tính thuế năm 2027.
Miễn thuế 5 năm đối với các khoản thu nhập đủ điều kiện
Nghị quyết xác định các nhóm đối tượng áp dụng gồm doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo; các tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo; cùng chuyên gia, nhà khoa học, người có tài năng đặc biệt và cá nhân khởi nghiệp sáng tạo có thu nhập từ tiền lương, tiền công khi làm việc tại những tổ chức thuộc diện quy định. Các cơ quan, tổ chức, cá nhân liên quan cũng thuộc phạm vi áp dụng để phối hợp triển khai chính sách.
Đối với thuế thu nhập doanh nghiệp (TNDN), thời gian miễn thuế là 5 năm kể từ thời điểm phát sinh thuế thu nhập phải nộp đối với khoản thu nhập đủ điều kiện từ hoạt động khởi nghiệp sáng tạo. Phạm vi này không mặc nhiên bao gồm toàn bộ doanh thu của doanh nghiệp, mà tập trung vào thu nhập từ dự án tạo ra sản phẩm, dịch vụ, quy trình hoặc mô hình kinh doanh mới, hay có cải tiến đáng kể so với những gì đã có.
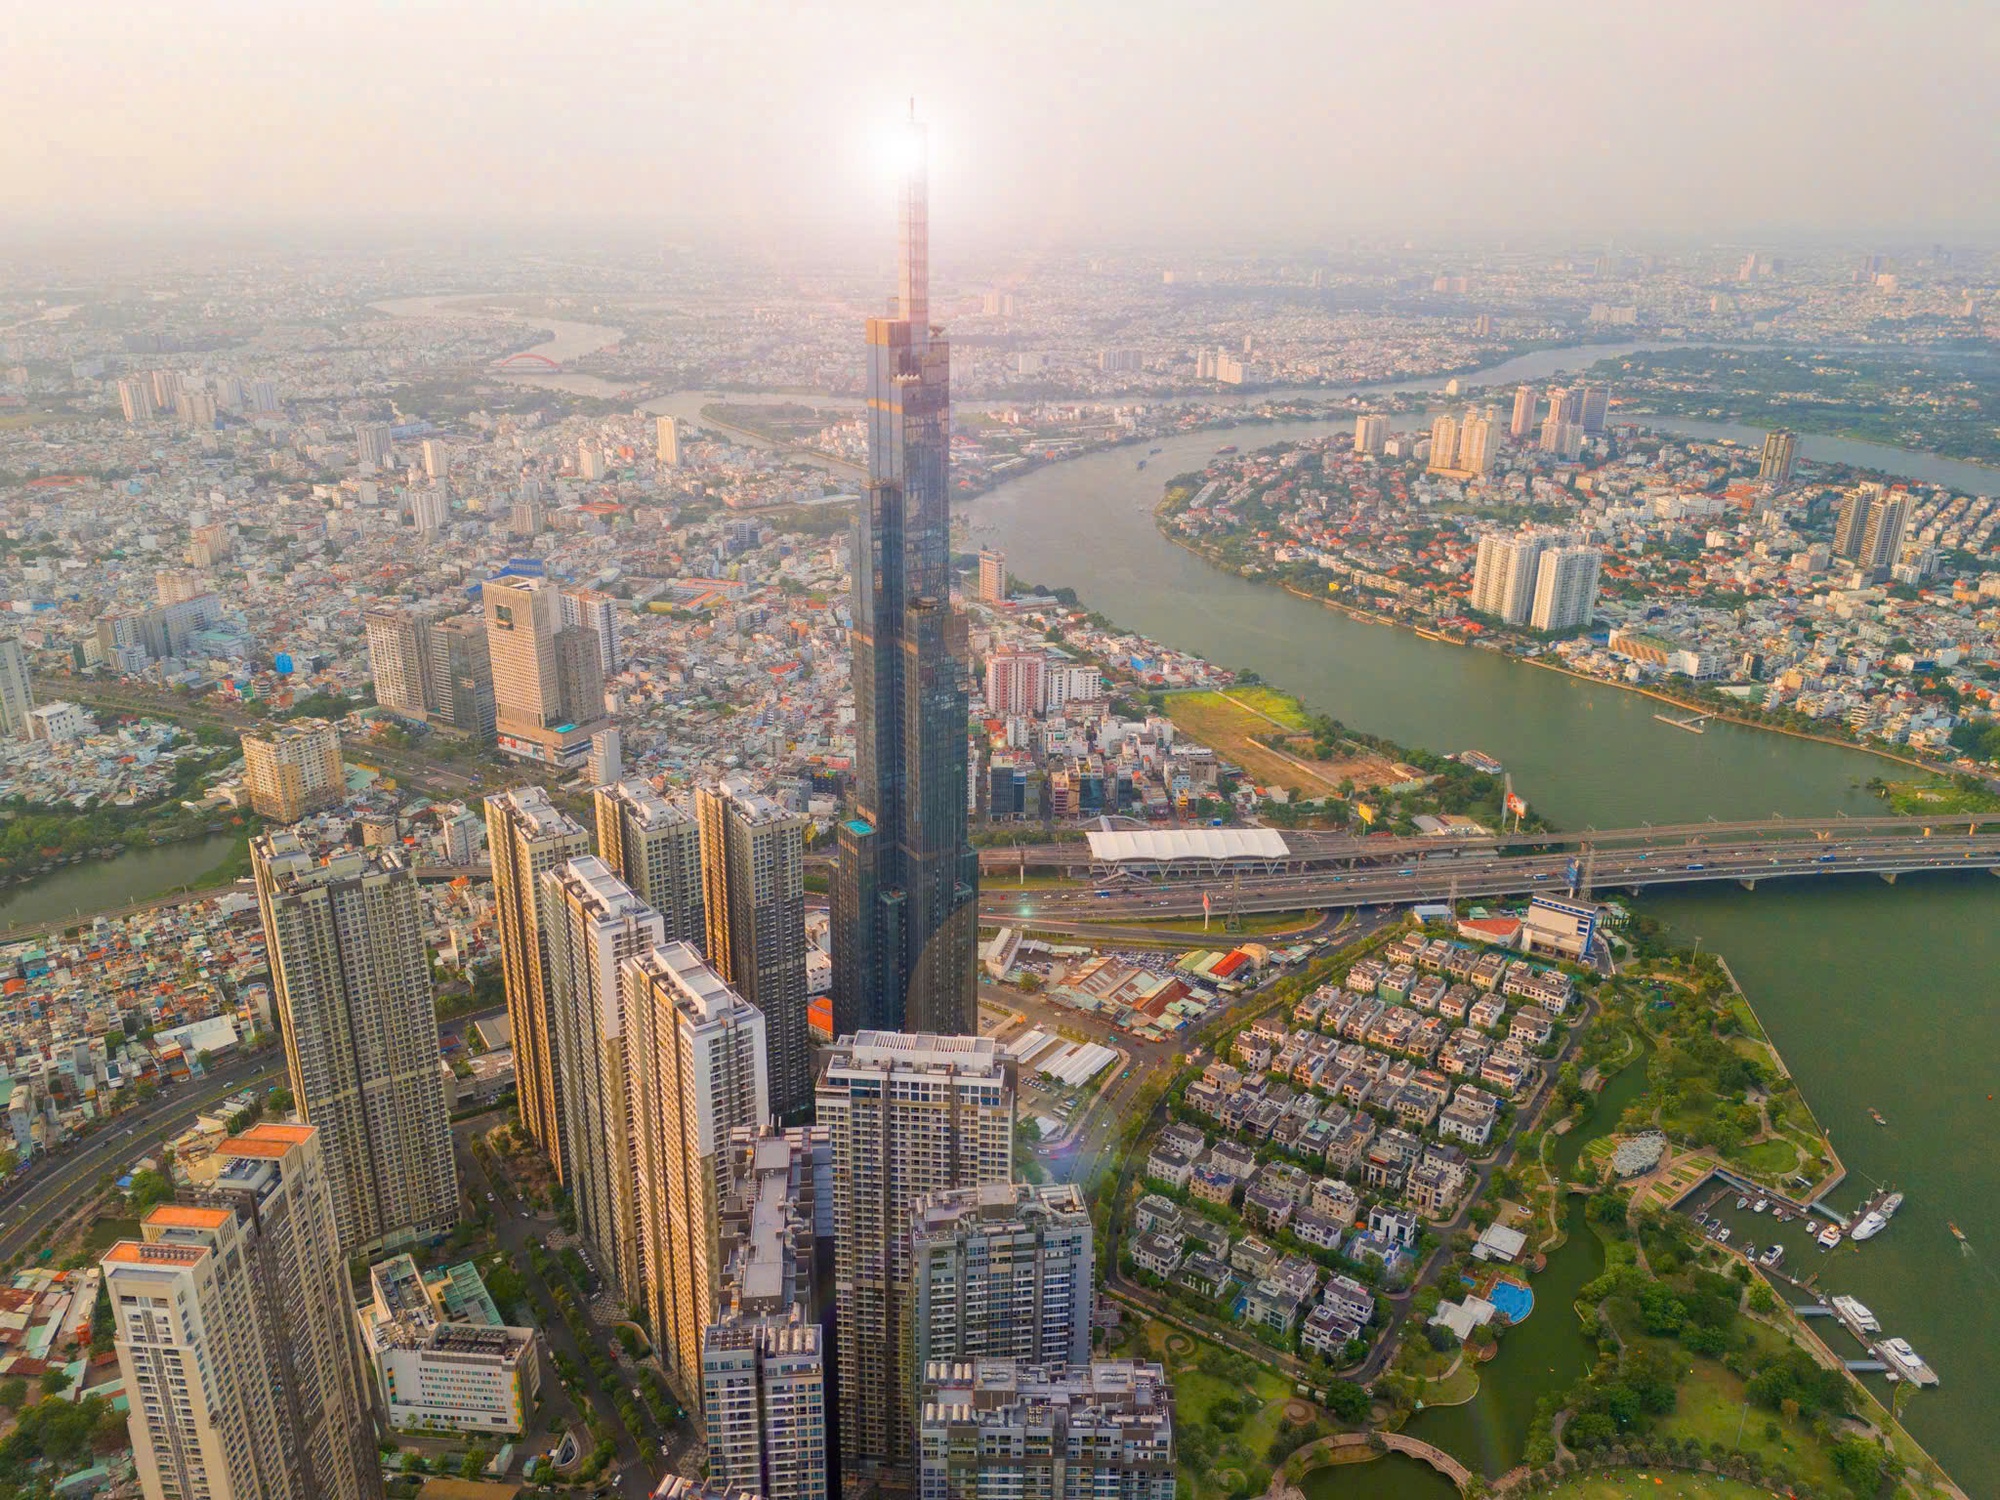
Việc cụ thể hóa điều kiện miễn thuế được kỳ vọng tạo thêm động lực tài chính cho hoạt động khởi nghiệp sáng tạo tại TP. Hồ Chí Minh. Ảnh minh họa
Với tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo và tổ chức trung gian hỗ trợ khởi nghiệp, khoản thu nhập được xem xét miễn thuế là thu nhập từ cung cấp nguồn lực, dịch vụ phục vụ khởi nghiệp sáng tạo. Các hoạt động có thể liên quan đến sở hữu trí tuệ, tiêu chuẩn, đo lường, chất lượng, hạ tầng kỹ thuật, không gian làm việc, tư vấn pháp lý, thông tin thị trường, tài chính, thương mại, truyền thông và kết nối đầu tư.
Trong khi đó, chuyên gia, nhà khoa học, người có tài năng đặc biệt và cá nhân khởi nghiệp sáng tạo thuộc diện quy định được miễn thuế thu nhập cá nhân (TNCN) trong 5 năm liên tục đối với thu nhập từ tiền lương, tiền công phát sinh khi làm việc tại các tổ chức đủ điều kiện trên địa bàn thành phố. Chính sách hướng đến việc hỗ trợ không chỉ đơn vị khởi nghiệp mà cả nguồn nhân lực tham gia nghiên cứu, phát triển và thương mại hóa ý tưởng sáng tạo.
Điều kiện rõ ràng, người nộp thuế chịu trách nhiệm về hồ sơ
Để được hưởng ưu đãi, doanh nghiệp khởi nghiệp sáng tạo phải có trụ sở chính tại TP. Hồ Chí Minh và giấy công nhận doanh nghiệp khởi nghiệp sáng tạo còn hiệu lực. Trung tâm đổi mới sáng tạo, tổ chức khoa học và công nghệ cũng phải đáp ứng yêu cầu về trụ sở và giấy công nhận hoặc giấy chứng nhận đăng ký tương ứng. Với tổ chức trung gian hỗ trợ khởi nghiệp, ngoài điều kiện về trụ sở, trung tâm chuyên trách cần có giấy công nhận còn hiệu lực; các tổ chức khác phải có hồ sơ chứng minh hoạt động hỗ trợ theo quy định.
Đối với cá nhân, điều kiện được xác định theo từng nhóm. Chuyên gia cần có giấy công nhận phù hợp và hợp đồng hoặc tài liệu hợp pháp chứng minh công việc, thu nhập gắn với hoạt động khởi nghiệp sáng tạo. Nhà khoa học, người có tài năng đặc biệt phải đáp ứng yêu cầu công nhận hoặc được tuyển chọn, tiếp nhận theo chính sách thu hút nhân tài của thành phố. Cá nhân khởi nghiệp sáng tạo phải là thành viên sáng lập hoặc đồng sáng lập doanh nghiệp thuộc diện quy định và có giấy công nhận còn hiệu lực.
Nghị quyết không đặt ra thủ tục hành chính riêng về thuế. Doanh nghiệp, tổ chức và cá nhân thuộc diện ưu đãi thực hiện kê khai, xác định số thuế được miễn theo pháp luật về thuế và quản lý thuế, đồng thời có trách nhiệm lưu giữ đầy đủ hồ sơ chứng minh điều kiện hưởng chính sách.
Trường hợp một khoản thu nhập đồng thời đáp ứng nhiều chính sách miễn, giảm thuế, người nộp thuế được lựa chọn chính sách có lợi nhất theo quy định và phải áp dụng ổn định trong thời gian hưởng ưu đãi. Nguyên tắc này nhằm bảo đảm việc thực hiện công khai, minh bạch, đúng đối tượng và tránh hưởng trùng lặp ưu đãi đối với cùng một khoản thu nhập.
Việc cụ thể hóa điều kiện miễn thuế được kỳ vọng tạo thêm động lực tài chính cho hoạt động khởi nghiệp sáng tạo tại thành phố. Tuy nhiên, hiệu quả chính sách sẽ phụ thuộc vào khả năng tiếp cận ưu đãi của các đối tượng đủ điều kiện, việc thực hiện đúng quy định và công tác giám sát trong quá trình triển khai.
Lê Lan