Hộ kinh doanh chuyển từ thuế khoán sang kê khai: Bước ngoặt quản lý bằng dữ liệu
 09:53 14/10/2026
(VietQ.vn) - Trong nhiều năm, nhiều hộ kinh doanh nộp thuế theo mức doanh thu khoán do cơ quan thuế xác định, thay vì kê khai trên cơ sở số liệu kinh doanh của từng kỳ. Từ ngày 1/1/2026, cách làm ấy chính thức khép lại. Theo số liệu công bố đến ngày 02/5/2026, tỷ lệ kê khai thuế điện tử đạt 98,6%; hơn 2,48 triệu hộ sử dụng eTax Mobile. Hai chỉ tiêu phản ánh các khía cạnh khác nhau của quá trình chuyển đổi. Đây không chỉ là số hóa một thủ tục, mà là thay đổi tận gốc cách Nhà nước quản lý khu vực kinh tế đông người tham gia nhất.
Sự kiện: CHUYỂN ĐỔI SỐ
Minh bạch dữ liệu đo lường, làm rõ trách nhiệm hoàn trả khi đo sai, thu thừa
Quản trị dữ liệu an toàn với tiêu chuẩn ISO/IEC 5181:2026
Nghị định 372: Thúc đẩy liên thông dữ liệu, minh bạch thông tin hàng hóa
Nghệ An chuẩn hóa dữ liệu truy xuất nguồn gốc, tăng kiểm soát chất lượng hàng hóa
Thuế khoán: một chế độ dựa trên ước đoán
Với thuế khoán, cơ quan thuế ấn định mức doanh thu và số thuế cho từng hộ, thường dựa trên khảo sát, so sánh với các hộ cùng ngành nghề trên địa bàn và kinh nghiệm của cán bộ quản lý. Mức độ sử dụng hóa đơn và chế độ sổ sách phụ thuộc quy định áp dụng đối với từng nhóm hộ, không thể khái quát rằng hộ nộp thuế khoán hoàn toàn không phải xuất hóa đơn.
Cách làm này từng phù hợp khi phần lớn giao dịch còn bằng tiền mặt và cơ quan thuế không có công cụ nào để biết doanh thu thật. Nhưng nó có ba nhược điểm lớn. Thứ nhất, khó xác định đầy đủ doanh thu thực tế, làm tăng rủi ro thất thu. Thứ hai, không công bằng: hai cửa hàng cạnh nhau có thể nộp mức thuế khác nhau rất xa so với doanh thu thực của mình, tùy vào việc khoán được ấn định thế nào. Thứ ba, cán bộ thuế phải làm thủ công theo từng địa bàn, mất nhiều công sức mà kết quả vẫn dựa vào cảm nhận.
Khi thanh toán chuyển khoản, mã QR và bán hàng trên mạng trở nên phổ biến, doanh thu của hộ kinh doanh bắt đầu để lại dấu vết trên dữ liệu. Thuế khoán, với bản chất là ước đoán, ngày càng tách xa thực tế. Đến một lúc, câu hỏi không còn là có nên bỏ thuế khoán hay không, mà là bỏ thế nào để hàng triệu hộ nhỏ không bị bỏ lại phía sau.
Từ 01/01/2026: chuyển từ phương pháp khoán sang kê khai
Từ ngày 01/01/2026, phương pháp thuế khoán chấm dứt áp dụng đối với hộ, cá nhân kinh doanh thuộc phạm vi điều chỉnh. Con số hơn 5 triệu hộ, cá nhân được nêu trong tài liệu cần phân biệt với số 3.074.068 hộ đang hoạt động tại thời điểm thống kê ngày 02/5/2026. Thay vì nhận một mức thuế ấn định, các hộ tự khai doanh thu thực tế và nộp thuế theo đó.
Đi kèm thay đổi lớn ấy là hai quy định giúp hộ kinh doanh yên tâm. Một là ngưỡng doanh thu chịu thuế. Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 nâng ngưỡng doanh thu năm không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân từ 500 triệu đồng lên 1 tỷ đồng, áp dụng từ ngày 01/01/2026. Trên ngưỡng này, nghĩa vụ kê khai, tính thuế và sử dụng hóa đơn được xác định theo quy định đối với từng nhóm hộ kinh doanh. Hai là việc tổ chức chuyển tiếp phải công khai, minh bạch về nghĩa vụ thuế của từng thời kỳ. Những khoản thuế, tiền phạt phát sinh ở các năm trước vẫn phải được xem xét theo các quy định và điều kiện áp dụng tương ứng, tránh cách hiểu rằng mọi trường hợp đều được miễn truy thu, miễn xử phạt.
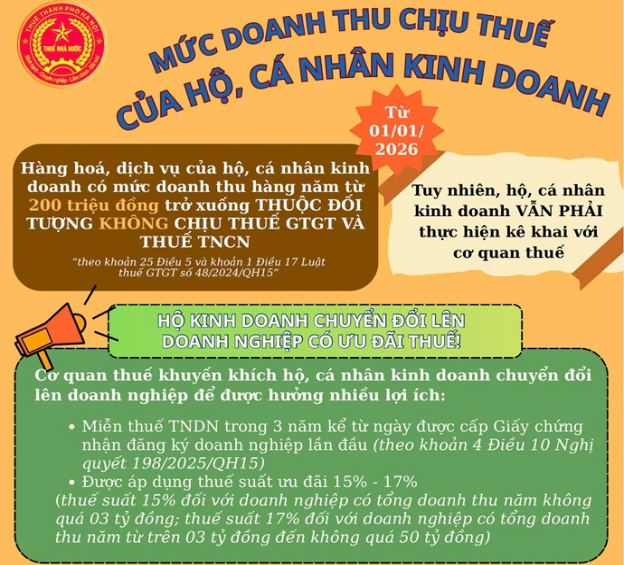
Infographic về chính sách thuế hộ kinh doanh
Quy định thứ hai đặc biệt quan trọng về mặt tâm lý. Nhiều hộ lo ngại về việc đối chiếu doanh thu của năm chuyển đổi với nghĩa vụ thuế đã thực hiện trước đó. Việc hướng dẫn rõ nguyên tắc xử lý, quyền và trách nhiệm của người nộp thuế là cần thiết để khuyến khích kê khai trung thực.
eTax Mobile: khoảng 81% hộ đang hoạt động sử dụng
Số liệu chốt ngày 2/5/2026 cho thấy tốc độ thích nghi đáng chú ý. Trong tổng số 3.074.068 hộ kinh doanh đang hoạt động, 2.484.144 hộ đã dùng ứng dụng eTax Mobile, tức khoảng 81%. Tỷ lệ hộ kinh doanh kê khai thuế điện tử đạt 98,6%. Hồ sơ khai thuế quý I/2026 nộp đúng hạn đạt 99,8%.
Đặt những con số này cạnh hình ảnh quen thuộc của hộ kinh doanh, phần lớn là người trung niên, buôn bán nhỏ, ít khi làm việc với máy tính, mới thấy đó là một bước chuyển lớn. Ứng dụng trên điện thoại giúp nhiều hộ tiếp cận thông tin và thực hiện một số bước giao dịch thuế thuận tiện hơn; mức độ tự thực hiện và thời gian tiết kiệm cần được khảo sát thêm.
Kết quả ấy không đến từ một quyết định hành chính đơn lẻ. Trong năm 2025, ngành thuế đã điện tử hóa toàn bộ 223 thủ tục hành chính và phát triển 35 ứng dụng phục vụ người nộp thuế. Hệ thống hóa đơn điện tử được thiết kế lại để chịu tải tăng tới 10 lần, đề phòng hàng triệu hộ cùng lúc tham gia. Nói cách khác, hạ tầng được chuẩn bị trước, chính sách mới đi sau. Việc chuẩn bị hạ tầng từ sớm là điều kiện quan trọng để giảm nguy cơ quá tải khi chuyển sang cách quản lý mới.
Hóa đơn từ máy tính tiền: lớn nhanh nhưng vẫn là khâu yếu
Muốn kê khai đúng doanh thu thì phải có dữ liệu bán hàng. Công cụ chính cho việc này là hóa đơn điện tử khởi tạo từ máy tính tiền: mỗi lần bán hàng, máy tính tiền tạo hóa đơn và gửi dữ liệu về cơ quan thuế.
Năm 2025, hơn 252.730 cơ sở kinh doanh đăng ký sử dụng hóa đơn điện tử từ máy tính tiền, gấp 4,8 lần năm 2024. Đến ngày 2/5/2026, số cơ sở đăng ký đã lên 463.855. Tổng số hóa đơn điện tử lũy kế toàn hệ thống đạt 23,3 tỷ hóa đơn.
Tuy nhiên, con số hơn 3 triệu hộ không phải là mẫu số thích hợp để đo mức độ tuân thủ hóa đơn điện tử từ máy tính tiền, vì nghĩa vụ áp dụng phụ thuộc ngưỡng doanh thu và loại hình kinh doanh. Đến ngày 30/4/2026, mới có hơn 303.000 hộ thực sự dùng hóa đơn điện tử khởi tạo từ máy tính tiền, nhưng tỷ lệ này chưa phản ánh mức độ tuân thủ của nhóm hộ thuộc diện phải sử dụng. Sự khác biệt giữa số hộ dùng eTax Mobile và số hộ dùng hóa đơn từ máy tính tiền cho thấy một thực tế: khai thuế điện tử thì đã phổ biến, nhưng ghi nhận từng giao dịch bán hàng bằng dữ liệu thì còn ở giai đoạn đầu.
Lý do không khó hiểu. Kê khai thuế mỗi quý một lần, thao tác trên điện thoại vài phút là xong. Còn xuất hóa đơn từ máy tính tiền là việc diễn ra hàng chục, hàng trăm lần mỗi ngày, cần thiết bị, phần mềm, kết nối mạng ổn định và thói quen mới. Với một quán nước vỉa hè hay một sạp rau ngoài chợ, đó là thay đổi không nhỏ.
Hóa đơn điện tử và bài toán chi phí của giao dịch nhỏ
Chính ở khâu hóa đơn, những vướng mắc thực tế lộ ra rõ nhất. Tại một hội thảo về thực hiện thuế kê khai giữa tháng 1/2026, các hộ kinh doanh nêu thẳng: với giao dịch 5.000 đồng, chi phí sử dụng dịch vụ hóa đơn điện tử có thể là gánh nặng nếu tính theo từng hóa đơn; có trường hợp chi phí hóa đơn ăn gần hết tiền lãi, thậm chí lỗ vốn.
Điều đáng chú ý là khoảng cách giữa chi phí hộ kinh doanh đang thực trả, khoảng 500 đến 1.000 đồng mỗi hóa đơn, với mức mà cơ quan quản lý cho là hợp lý, khoảng 20 đến 50 đồng mỗi hóa đơn. Hai con số chênh nhau từ 10 đến 50 lần. Sự chênh lệch nêu trên cho thấy cần công khai cách tính phí, điều kiện sử dụng và mức hỗ trợ, đồng thời kiểm chứng số liệu giá dịch vụ theo từng nhà cung cấp.
Cơ quan thuế đã phản hồi theo hai hướng: nghiên cứu để trình cấp có thẩm quyền xem xét việc lập hóa đơn đối với bán hàng có giá trị nhỏ, và hướng dẫn người nộp thuế tiếp cận các gói giải pháp hóa đơn miễn phí. Một số nhà cung cấp đã miễn phí phần mềm trong 1 đến 3 năm đầu. Đây vẫn là những hướng xử lý đang triển khai, chưa phải lời giải cuối cùng.
Bài học từ ổ bánh mì là khi chuyển đổi số chạm đến sinh kế của người nhỏ nhất, chi phí của một thao tác không còn là chuyện kỹ thuật. Một hóa đơn vài trăm đồng với doanh nghiệp lớn là không đáng kể, nhưng với người bán hàng lãi vài nghìn đồng mỗi đơn thì có thể quyết định chuyện lãi hay lỗ. Chính sách số tốt phải tính đến điều đó ngay từ khi thiết kế.
Doanh nghiệp công nghệ và ngân hàng cùng vào cuộc
Một chính sách áp dụng cho hơn 3 triệu hộ không thể chỉ dựa vào bộ máy cơ quan thuế. Các doanh nghiệp công nghệ và ngân hàng như Viettel, VNPT, MB, Techcombank, VietinBank, Sacombank đã tham gia cung cấp công cụ, hướng dẫn và hỗ trợ hộ kinh doanh.
Các nền tảng quản lý bán hàng dành cho hộ kinh doanh được thiết kế theo hướng gộp nhiều việc vào một: ghi nhận đơn hàng, xuất hóa đơn điện tử, tự tổng hợp dữ liệu để kê khai thuế. Có nền tảng đã thêm phiên bản dùng trí tuệ nhân tạo để chuẩn hóa sổ sách. Viettel cho biết đã tiếp cận hơn 200.000 hộ kinh doanh qua 34 chi nhánh trên cả nước, tổ chức 15 lớp học trực tuyến và 5 buổi phát trực tiếp với gần 36.000 lượt tham gia trong giai đoạn cao điểm chuyển đổi. Một số nền tảng phục vụ hộ kinh doanh được giới thiệu, ghi nhận trong các chương trình công nghệ; cần theo dõi số hộ sử dụng thực tế và mức giảm chi phí trước khi kết luận hiệu quả.
Cần nói rõ, "tiếp cận" chưa phải là "sử dụng". Số hộ thực sự dùng các nền tảng này hằng ngày, thời gian kê khai giảm được bao nhiêu, chi phí tiết kiệm thế nào vẫn chưa được công bố đầy đủ. Đó là những con số cần được theo dõi để đánh giá hiệu quả thật của sự đồng hành.
Nhà nước hỗ trợ: từ chương trình thí điểm đến quy định trong luật
Về phía Nhà nước, từ cuối năm 2025, Bộ Khoa học và Công nghệ khởi động chương trình thí điểm hỗ trợ cửa hàng, hộ kinh doanh chuyển đổi số, ký kết với từng tỉnh như Đồng Nai, Bắc Ninh và phối hợp với các doanh nghiệp công nghệ cung cấp nền tảng. Các phương án hỗ trợ kinh phí thuê giải pháp công nghệ số cần được triển khai theo phạm vi, điều kiện và nguồn lực được cấp có thẩm quyền phê duyệt.
Từ ngày 01/7/2026, việc hỗ trợ này có cơ sở pháp lý vững chắc hơn. Luật Chuyển đổi số và nghị định hướng dẫn quy định rõ hộ kinh doanh, cùng với doanh nghiệp nhỏ và vừa, hợp tác xã, là đối tượng được hỗ trợ chuyển đổi số, với nội dung, hình thức, điều kiện hỗ trợ cụ thể, nguyên tắc công khai, minh bạch, không hỗ trợ trùng lặp, và ưu tiên theo địa bàn, ngành nghề.
Nguyên tắc ở đây rất rõ: khi chính sách bắt buộc đi cùng công cụ miễn phí hoặc được hỗ trợ chi phí, chuyển đổi số mới lan nhanh tới nhóm ít kỹ năng số nhất. Ngược lại, nếu bắt buộc mà không hỗ trợ, chi phí tuân thủ sẽ dồn lên chính những người yếu thế nhất.
Từ ước đoán sang đối chiếu dữ liệu
Thay đổi sâu xa nhất nằm ở cách cơ quan thuế làm việc. Thay vì ấn định doanh thu theo cảm nhận, cơ quan thuế có thể khai thác, đối chiếu dữ liệu hóa đơn điện tử, hồ sơ kê khai và thông tin giao dịch theo đúng thẩm quyền, điều kiện chia sẻ dữ liệu và quy định về bảo vệ thông tin. Việc đối chiếu giúp nhận diện dấu hiệu bất thường, nhưng chênh lệch dữ liệu không tự động đồng nghĩa với hành vi vi phạm.
Điều này đặc biệt có ý nghĩa với những hộ bán hàng trên nhiều nền tảng cùng lúc: vừa có cửa hàng, vừa bán qua mạng xã hội, vừa bán trên sàn thương mại điện tử. Trước đây, doanh thu của những hộ này rất khó xác định. Nay, dữ liệu từ các kênh có thể được ghép lại, khiến việc giấu doanh thu trở nên khó hơn nhiều.
Với hộ kinh doanh làm ăn đàng hoàng, đây là tin tốt. Sự công bằng giữa các hộ không còn phụ thuộc vào mức khoán được thương lượng thế nào, mà dựa trên doanh thu thật được ghi nhận bằng dữ liệu. Người khai đúng không phải chịu thiệt so với người khai thiếu.
Hiện vẫn chưa có số liệu công khai về số trường hợp vi phạm được phát hiện bằng phân tích dữ liệu hay số thuế đã truy thu. Đó là những chỉ số cần có để đo hiệu quả của việc chuyển từ quản lý bằng cảm nhận sang quản lý bằng dữ liệu.
Bức tranh ở một địa phương
Ở Lâm Đồng, toàn tỉnh có khoảng 160.000 hộ kinh doanh. Cơ quan thuế đang quản lý 83.061 hộ qua 13 đơn vị thuế cơ sở, trong đó 53.148 hộ có số thuế phải nộp, số còn lại được thống kê theo mức doanh thu của kỳ báo cáo. Từ khi ngưỡng không phải nộp thuế tăng lên 1 tỷ đồng/năm, các số liệu phân nhóm theo ngưỡng 500 triệu đồng trước đó không còn phản ánh chính xác quy mô hộ không phải nộp thuế.
Ngay tại đây, nhiều hộ kinh doanh cho biết việc nâng ngưỡng doanh thu chịu thuế giúp họ đỡ một phần chi phí; một chủ cửa hàng tạp hóa có doanh thu khoảng 800 triệu đồng mỗi năm thuộc ngưỡng doanh thu không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân theo quy định đã được sửa đổi tại Nghị định số 141/2026/NĐ-CP. Cơ quan thuế địa phương kỳ vọng chính sách sẽ khuyến khích hộ kinh doanh làm ăn bài bản và từng bước lên doanh nghiệp.
Đó cũng là mục tiêu dài hạn. Khi hộ kinh doanh đã quen ghi chép bằng hóa đơn điện tử, kê khai trên ứng dụng, thanh toán qua tài khoản, khoảng cách giữa họ và một doanh nghiệp nhỏ thu hẹp đáng kể. Dữ liệu doanh thu minh bạch cũng là cơ sở để họ vay vốn ngân hàng, mở rộng sản xuất, điều mà trước đây với sổ sách viết tay và mức thuế khoán rất khó làm được.
Bài học: bỏ một cách làm cũ cần nhiều hơn một quyết định
Câu chuyện bỏ thuế khoán để lại bốn bài học. Thứ nhất, hạ tầng phải đi trước chính sách. Điện tử hóa toàn bộ thủ tục thuế, phát triển ứng dụng trên điện thoại và nâng khả năng chịu tải của hệ thống hóa đơn từ năm 2025 là điều kiện để ngày 1/1/2026 diễn ra suôn sẻ.
Thứ hai, phải gỡ nỗi lo của người dân bằng quy định rõ ràng. Ngưỡng doanh thu 1 tỷ đồng/năm theo Nghị định số 141/2026/NĐ-CP, cùng hướng dẫn minh bạch về nghĩa vụ thuế trong giai đoạn chuyển tiếp, giúp hộ kinh doanh có cơ sở tuân thủ.
Thứ ba, phải đo cả chi phí mà chuyển đổi số tạo ra cho người nhỏ nhất. Câu chuyện ổ bánh mì và tờ hóa đơn 1.000 đồng cho thấy một chính sách đúng hướng vẫn có thể gây khó cho người buôn bán nhỏ nếu bỏ qua chi tiết. Chủ động lắng nghe và điều chỉnh là cách để chính sách được ủng hộ.
Thứ tư, chuyển đổi số chỉ lan nhanh khi có hệ sinh thái hỗ trợ đồng bộ: cơ quan thuế, doanh nghiệp công nghệ, ngân hàng và chính quyền địa phương cùng vào cuộc, với công cụ miễn phí hoặc chi phí thấp.
Việc còn lại là đưa hóa đơn điện tử từ máy tính tiền đến với số đông hộ kinh doanh, để việc ghi nhận doanh thu của nhóm hộ thuộc diện áp dụng trở nên đơn giản, phù hợp quy mô kinh doanh và có chi phí hợp lý. Khi đó, thời thuế khoán mới thực sự khép lại trọn vẹn.
Vân Anh