Chiếc loa báo tiền về ở chợ quê và giá trị thanh toán không tiền mặt gấp 28 lần GDP
 06:03 20/10/2026
(VietQ.vn) - Ở chợ Long Hiệp, một xã có hơn tám phần mười dân số là đồng bào Khmer ở tỉnh Vĩnh Long, 93 bộ bảng mã QR kèm loa báo tiền về đã được lắp tại các sạp hàng. Mỗi lần khách quét mã, chiếc loa nhỏ đọc to số tiền vừa nhận. Theo Ngân hàng Nhà nước, năm 2025, tổng giá trị giao dịch thanh toán không dùng tiền mặt tương đương khoảng 28 lần GDP. Đây là tổng giá trị dòng tiền thanh toán, không phải giá trị kinh tế mới được tạo ra. Giữa chiếc loa ở chợ quê và con số vĩ mô ấy là một hành trình dài: đưa thanh toán số từ ngân hàng ra đến sạp rau, hàng cá, gánh hàng rong.
Sự kiện: CHUYỂN ĐỔI SỐ
Chiến dịch 100 ngày tháo gỡ điểm nghẽn chuyển đổi số
Khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số ghi nhận nhiều kết quả đột phá
Chuyển đổi số phải giải quyết bài toán thực tiễn của người dân
Ứng dụng Chuyển đổi số cấp xã: Bắt đầu từ nhu cầu thực tiễn
Tiền mặt ở chợ quê: thói quen và nỗi lo
Ở nhiều chợ nông thôn, nhất là vùng sâu, vùng đồng bào dân tộc thiểu số, tiền mặt vẫn là phương thức thanh toán chủ yếu. Người bán quen đếm tiền, cất tiền trong túi áo, trong ngăn kéo. Người mua quen mang theo một xấp tiền lẻ mỗi sáng đi chợ.
Thói quen ấy có những cái giá của nó. Nếu không có sổ sách theo dõi phù hợp, tiểu thương khó tổng hợp thu, chi và đối chiếu doanh số cuối ngày. Tiền mặt dễ thất lạc, dễ bị trộm, dễ nhầm lẫn khi trả lại tiền thừa. Tiền giả lẫn vào. Và điều quan trọng hơn: khi thiếu dữ liệu giao dịch và sổ sách kinh doanh, người bán hàng khó chứng minh dòng tiền với ngân hàng khi có nhu cầu vay vốn.
Nhưng chuyển sang thanh toán số ở chợ quê không đơn giản. Nhiều tiểu thương lớn tuổi chưa có tài khoản ngân hàng. Người có tài khoản thì lo khách chuyển khoản giả, đưa màn hình điện thoại đã chỉnh sửa rồi bỏ đi. Mà giữa phiên chợ đông, người bán không thể cứ mỗi lần khách trả tiền lại dừng tay, mở điện thoại, đăng nhập ứng dụng để kiểm tra tiền đã về chưa.
Chợ 4.0 ở Long Hiệp: sáu bước và một chiếc loa
Xã Long Hiệp triển khai mô hình "Chợ 4.0" tại chợ Long Hiệp và chợ Tha La theo sáu bước. Bước một, hỗ trợ tiểu thương mở tài khoản ngân hàng và tạo mã QR cá nhân. Bước hai, lắp đặt 93 bộ bảng mã QR kết hợp loa thông báo giao dịch tự động. Bước ba, tuyên truyền qua hệ thống truyền thanh, pano, băng rôn và mạng xã hội. Bước bốn, lập điểm hỗ trợ trực tiếp ngay tại chợ. Bước năm, huy động tổ công nghệ số cộng đồng đến từng sạp hướng dẫn. Bước sáu, mở rộng sang các chợ khác.
Trong sáu bước ấy, chiếc loa là chi tiết đáng chú ý nhất. Nó giải quyết đúng nỗi lo lớn nhất của người bán: tiền đã về chưa. Khách quét mã, chuyển tiền, vài giây sau loa đọc: "Đã nhận... đồng". Người bán không cần nhìn điện thoại, không cần đăng nhập ứng dụng, vẫn tiếp tục cân hàng, gói hàng cho khách sau. Thông báo âm thanh giúp hai bên thuận tiện xác nhận giao dịch, nhưng vẫn cần kiểm tra thông tin ngân hàng khi có dấu hiệu bất thường.
Có thể nói, ở đây một công cụ đơn giản có thể góp phần tạo dựng niềm tin. Một thiết bị nhỏ giá không cao đã gỡ được rào cản tâm lý mà nhiều buổi tuyên truyền không gỡ được.
Đến ngày 10/9/2026, toàn tỉnh Vĩnh Long đã có 35 xã, phường ban hành kế hoạch triển khai "Chợ 4.0" tại 49 chợ. Doanh nghiệp viễn thông trên địa bàn đã hỗ trợ 13 chợ và dự kiến thêm 14 chợ trong tháng 9/2026. Mô hình từ một xã vùng đồng bào Khmer đã trở thành kế hoạch chung của cả tỉnh.
Cần lưu ý rằng số liệu hiện có mới cho biết quy mô triển khai, như số chợ, số bộ mã QR, chưa có số liệu về tỷ lệ giao dịch không dùng tiền mặt thực tế tại chợ sau khi triển khai. Đó là chỉ số cần được theo dõi để đánh giá đúng hiệu quả của mô hình.
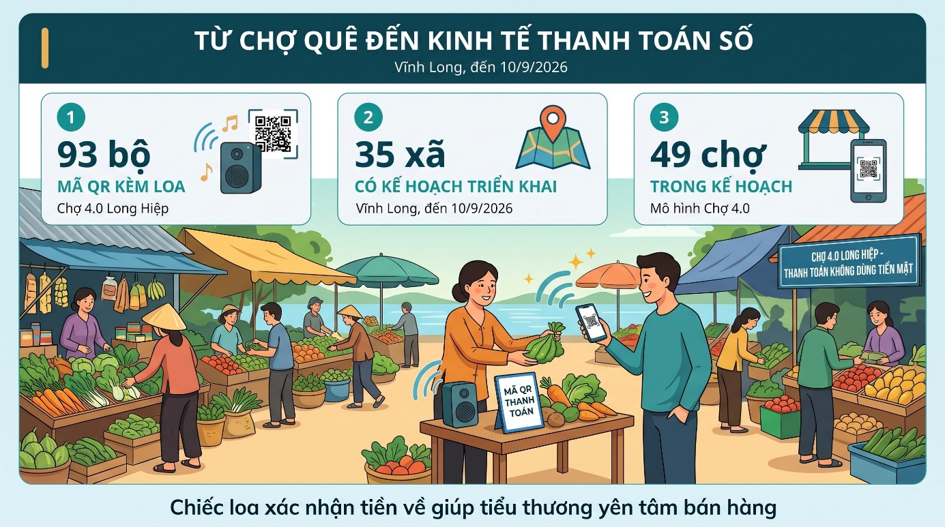
Mô hình Chợ 4.0 tại Long Hiệp và kế hoạch mở rộng của Vĩnh Long
Loa báo tiền về: từ một chợ đến hàng chục triệu giao dịch
Chiếc loa báo tiền về không chỉ có ở Long Hiệp. Nhiều ngân hàng đã nhận ra rằng với tiểu thương, một thiết bị đơn giản giải quyết đúng một nhu cầu cụ thể có sức hút lớn hơn nhiều so với một ứng dụng nhiều tính năng.
Một ngân hàng thương mại có mạng lưới rộng ở nông thôn cho biết, tính đến ngày 15/7/2026, nền tảng quản lý bán hàng dành cho hộ kinh doanh của ngân hàng đã phục vụ hơn 30.000 khách hàng; trên 33 triệu giao dịch đã được thông báo qua loa báo tiền về, với tổng giá trị gần 16.000 tỷ đồng. Ứng dụng ngân hàng số của ngân hàng này có hơn 5 triệu người dùng; sáu tháng đầu năm 2026 ghi nhận 109 triệu giao dịch, tăng 194% so với cùng kỳ năm 2025. Đây là số liệu do ngân hàng công bố; con số giá trị giao dịch là tổng tiền luân chuyển, không phải doanh thu của ngân hàng.
Bài học từ những chiếc loa ấy khá rõ: ngân hàng tăng trưởng số nhanh nhất khi gắn được dịch vụ của mình vào việc kiếm sống hằng ngày của người dân. Người bán hàng không cần hiểu về công nghệ thanh toán; họ chỉ cần biết chắc tiền đã về.
Bức tranh toàn quốc: thanh toán số gấp 28 lần GDP
Từ những sạp hàng ở chợ quê đến bức tranh toàn quốc, thanh toán không dùng tiền mặt ở Việt Nam đã tăng trưởng rất mạnh.
Đến hết năm 2025, hơn 88,9% người Việt Nam trưởng thành có tài khoản ngân hàng. Số tài khoản cá nhân mở tại các ngân hàng đạt 256,7 triệu tài khoản. Theo Ngân hàng Nhà nước, tổng giá trị thanh toán không dùng tiền mặt năm 2025 tương đương khoảng 28 lần GDP; chỉ tiêu này phản ánh quy mô luân chuyển dòng tiền, không phải đóng góp trực tiếp vào GDP.
Sáu tháng đầu năm 2026, so với cùng kỳ năm 2025, giao dịch thanh toán không dùng tiền mặt tăng 34,28% về số lượng và 12,24% về giá trị. Qua kênh Internet tăng 49,82% về số lượng và 24,55% về giá trị. Qua kênh điện thoại di động tăng 34,11% về số lượng và 1,78% về giá trị. Riêng phương thức mã QR tăng 8,74% về số lượng và 34,01% về giá trị.
Nhiều ngân hàng có trên 95% giao dịch được thực hiện trên kênh số. Giá trị giao dịch bình quân mỗi ngày lên tới khoảng 1,05 triệu tỷ đồng, tương đương khoảng 40 tỷ USD. Hệ thống chuyển mạch tài chính và bù trừ điện tử xử lý trung bình khoảng 39 triệu giao dịch mỗi ngày; trong bảy tháng đầu năm 2026, hệ thống này xử lý hơn 7 tỷ giao dịch, tăng 33,4% so với cùng kỳ. Hệ thống thanh toán điện tử liên ngân hàng, đưa vào hoạt động từ năm 2002 và được coi là xương sống của thanh toán quốc gia, trong bảy tháng đầu năm 2026 xử lý bình quân khoảng 667 nghìn giao dịch mỗi ngày, giá trị khoảng 2,4 triệu tỷ đồng mỗi ngày.
Việt Nam cũng đã kết nối thanh toán bằng mã QR với sáu quốc gia: Thái Lan, Lào, Campuchia, Trung Quốc, Hàn Quốc và Singapore. Việc thanh toán theo chiều từ Việt Nam ra nước ngoài hoặc từ nước ngoài vào Việt Nam tùy thuộc từng hành lang kết nối và thời điểm triển khai; không phải tất cả sáu quốc gia đều đã hỗ trợ đầy đủ hai chiều.
Một điểm đáng chú ý trong các con số trên là: số lượng giao dịch tăng nhanh hơn giá trị giao dịch, đặc biệt qua điện thoại di động. Diễn biến này gợi ý thanh toán số đã phổ biến hơn trong các giao dịch thường ngày, nhưng cần số liệu về quy mô giao dịch bình quân để khẳng định sự dịch chuyển sang các khoản thanh toán nhỏ.
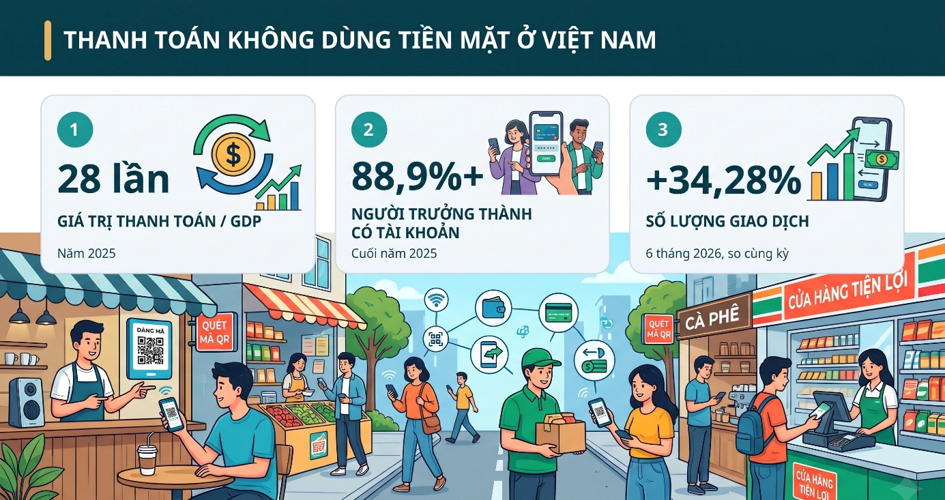
Các chỉ số tiêu biểu về thanh toán không dùng tiền mặt
An sinh xã hội: tiền đến thẳng tài khoản người dân
Thanh toán số không chỉ phục vụ mua bán. Một ứng dụng quan trọng là chi trả an sinh xã hội. Hiện có khoảng 17 triệu tài khoản hưởng trợ cấp an sinh xã hội được tích hợp trên ứng dụng định danh điện tử quốc gia.
Trong dịp Tết Nguyên đán, khoảng 1,5 triệu công dân đã được chi trả qua tài khoản với tổng số tiền hơn 600 tỷ đồng. Khi tiền đến thẳng tài khoản của người thụ hưởng, quy trình chi trả nhanh hơn, giảm khâu trung gian, giảm nguy cơ thất thoát, người dân không phải đến nhận tiền mặt tại các điểm chi trả, và mọi khoản chi đều có dấu vết để kiểm tra.
Với người cao tuổi, người khuyết tật, hộ nghèo ở vùng sâu, việc nhận trợ cấp qua tài khoản có ý nghĩa rất thiết thực: không phải đi lại xa, không phải xếp hàng chờ đợi, không lo mất tiền trên đường về.
Ngân hàng về nông thôn: kiosk thông minh và trạm dịch vụ số
Để thanh toán số đến được với người dân nông thôn, ngân hàng phải về gần dân hơn. Một ngân hàng thương mại nhà nước phục vụ chủ yếu địa bàn nông thôn cho biết hiện có trên 12 triệu tài khoản ở khu vực nông thôn, 14 triệu thẻ đã phát hành ở khu vực này, khoảng 15 triệu khách hàng sử dụng nền tảng ngân hàng số của ngân hàng với gần 200 sản phẩm, dịch vụ.
Ngân hàng đã lắp đặt trên 200 kiosk thông minh và hàng trăm trạm dịch vụ số có tích hợp trí tuệ nhân tạo. Theo ngân hàng, thời gian xử lý thủ tục tại trạm dịch vụ thông minh giảm từ khoảng 15 phút xuống còn 3–5 phút. Trong năm 2025, ngân hàng đã chuẩn hóa 10,2 triệu bản ghi dữ liệu khách hàng cá nhân và hơn 143 nghìn bản ghi khách hàng tổ chức, tạo nền tảng cho các dịch vụ tự động.
Đây là con đường hai chiều: một mặt, người dân được đưa lên môi trường số; mặt khác, dịch vụ ngân hàng được mang về tận nơi người dân sống.
Từ dòng tiền số đến vốn vay
Lợi ích lớn nhất của thanh toán số đối với hộ kinh doanh có lẽ không nằm ở sự tiện lợi, mà ở dữ liệu. Khi các khoản thu, chi qua tài khoản được lưu vết, hộ kinh doanh có thêm dữ liệu dòng tiền để quản lý hoạt động và, nếu đáp ứng quy định, phục vụ đánh giá tín dụng.
Hộ kinh doanh và doanh nghiệp nhỏ thường không có tài sản bảo đảm, cũng không có báo cáo tài chính đủ chuẩn, nên gần như không vay được tín chấp theo cách truyền thống. Một nền tảng cho vay dựa trên dữ liệu kế toán, bán hàng của doanh nghiệp Việt Nam cho biết, đến nay đã giải ngân lũy kế khoảng 40.090 tỷ đồng cho khoảng 400.000 doanh nghiệp và hộ kinh doanh, kết nối với 16 ngân hàng. Tỷ lệ hồ sơ được duyệt khoảng 36,2%, theo doanh nghiệp là cao gấp khoảng 10 lần so với cách vay tín chấp truyền thống. Hồ sơ hoàn thành trong khoảng 5 phút, phê duyệt trong khoảng 1 ngày, không cần tài sản bảo đảm.
Câu chuyện này cho thấy tầm nhìn dài hơn của thanh toán số: dữ liệu giao dịch phát sinh từ thanh toán số có thể hỗ trợ tiểu thương chứng minh dòng tiền khi ngân hàng xem xét cấp vốn, dựa trên chính lịch sử giao dịch của mình.
Các ví điện tử cũng đang đi theo hướng ấy. Thu phí từ thanh toán thuần túy rất mỏng, không đủ bù chi phí thu hút và giữ người dùng, nên nhiều ví điện tử lỗ kéo dài. Một ví điện tử lớn gắn với ứng dụng nhắn tin phổ biến cho biết năm 2025 doanh thu đạt khoảng 1.111 tỷ đồng, tăng 47%; tổng giá trị giao dịch tăng 76%; người dùng hoạt động tăng 40%; riêng doanh thu từ các dịch vụ tài chính như tín dụng, bảo hiểm, tiết kiệm tăng tới 413%. Doanh nghiệp vẫn chưa có lãi và đặt mục tiêu hòa vốn trong năm 2026. Điều đó cho thấy giá trị thật của thanh toán số không dừng ở việc chuyển tiền, mà ở những dịch vụ tài chính được xây dựng trên dữ liệu giao dịch, và cũng cho thấy chặng đường để mô hình này bền vững về tài chính còn chưa xong.
Những rủi ro cần đề phòng
Thanh toán số phát triển nhanh cũng đi kèm những rủi ro mới. Lừa đảo qua mạng, chiếm đoạt tài khoản, giả mạo tin nhắn ngân hàng, mã QR giả dán đè lên mã QR thật của người bán là những thủ đoạn đã xuất hiện. Người cao tuổi và người ít tiếp xúc với công nghệ thường là đối tượng dễ bị nhắm đến.
Vì vậy, đưa thanh toán số về chợ quê phải đi cùng với hướng dẫn an toàn: không chia sẻ mã xác thực, kiểm tra kỹ thông tin người nhận trước khi chuyển tiền, thường xuyên kiểm tra mã QR dán tại sạp hàng. Chiếc loa báo tiền về cũng là một lớp bảo vệ: người bán cần đối chiếu thông báo giao dịch trên kênh tin cậy của ngân hàng và kiểm tra khi có nghi vấn, không chỉ dựa vào màn hình hoặc âm thanh do bên khác cung cấp.
Vai trò của tổ công nghệ số cộng đồng ở đây rất quan trọng. Họ không chỉ hướng dẫn cách mở tài khoản, cách quét mã, mà còn là người gần dân nhất để nhắc nhở, cảnh báo khi có thủ đoạn lừa đảo mới.
Bài học từ chợ quê
Câu chuyện từ chợ Long Hiệp đến bức tranh thanh toán số toàn quốc để lại một số bài học.
Thứ nhất, công nghệ phải giải quyết đúng nỗi lo của người dùng. Tiểu thương không cần một ứng dụng thật nhiều tính năng; họ cần biết chắc tiền đã về. Chiếc loa nhỏ đã làm được điều đó.
Thứ hai, chính quyền cơ sở đóng vai trò kết nối. Ở Long Hiệp, chính quyền xã phối hợp với doanh nghiệp viễn thông, ngành công thương và tổ công nghệ số cộng đồng, mỗi bên một việc: doanh nghiệp cung cấp thiết bị, ngân hàng mở tài khoản, tổ công nghệ số hướng dẫn, chính quyền tuyên truyền và tổ chức.
Thứ ba, bắt đầu từ nơi khó nhất. Một xã vùng đồng bào Khmer, với rào cản về ngôn ngữ, thói quen và hạ tầng, lại trở thành điểm khởi đầu cho kế hoạch của cả tỉnh. Nếu làm được ở đó, có thể làm được ở nhiều nơi khác.
Thứ tư, cần đo kết quả bằng hành vi thực tế, không chỉ bằng số thiết bị lắp đặt. Số bộ mã QR, số chợ triển khai mới là đầu vào; tỷ lệ giao dịch không dùng tiền mặt tại chợ, số tiểu thương sử dụng thường xuyên, số hộ kinh doanh tiếp cận được vốn vay mới là kết quả.
Chỉ tiêu giá trị thanh toán không dùng tiền mặt tương đương 28 lần GDP cho thấy quy mô lưu chuyển dòng tiền qua hệ thống thanh toán; còn những giao dịch nhỏ ở chợ quê phản ánh một chiều cạnh khác: mức độ tiếp cận của người dân. Mỗi lần chiếc loa nhỏ đọc lên "đã nhận", đó là một bước nhỏ của người dân trên con đường bước vào nền kinh tế số.
Hồng Anh